

Rastreador de seguros de camiones
Con el rastreador de seguros de camiones comparas las ofertas de las aseguradoras de nuestro catálogo para camiones rígidos: el camión de caja, frigorífico, basculante, portavehículos o con grúa que conduces como transportista autónomo o que forma parte de la flota de tu empresa. Con la matrícula el comparador identifica el vehículo y, con el uso y las rutas, te enseña el precio de cada modalidad. Las cabezas tractoras y sus semirremolques tienen su propia página, porque se aseguran de otra forma.
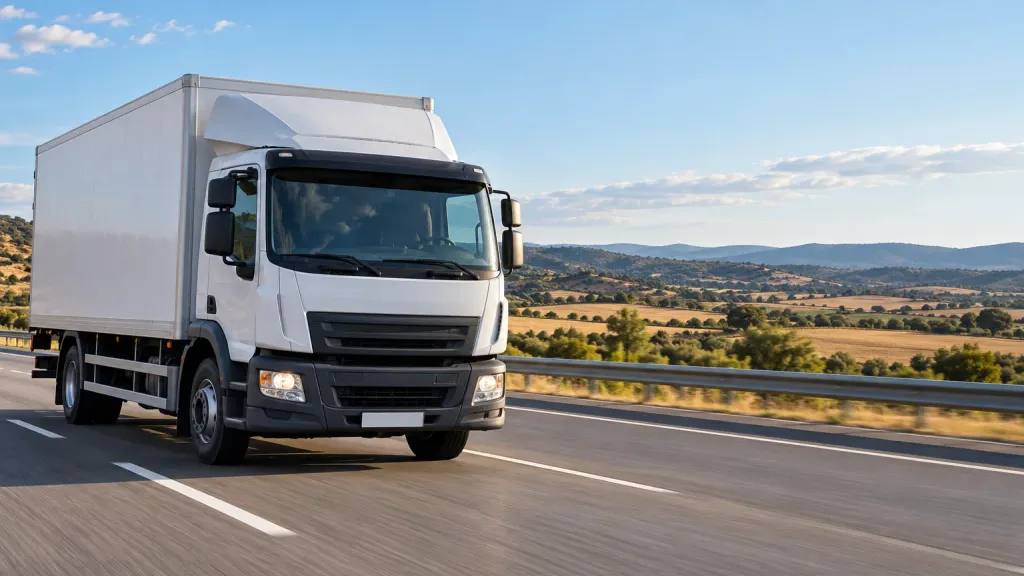
El seguro del camión protege el camión y responde de lo que causa a terceros, no de la mercancía que lleva: esa va en otro contrato. Esa distinción, la de qué cubre cada póliza, es la que más dudas genera y la que un asesor te aclara por teléfono o WhatsApp, sin que te cueste nada. Tenemos además páginas por marca con lo que conviene revisar en cada una. La prima que pagas la decide cada aseguradora, no nosotros.
Calcula el precio de tu seguro de camiones
Responde a unas preguntas sobre ti y lo que quieres asegurar y verás al momento los precios de varias aseguradoras.
También puedes llamarnos al 917 567 108.
Antes de abrir el comparador
El comparador lo presta la correduría Proyectos y Seguros. Para funcionar guarda datos en tu navegador (cookies y almacenamiento local) y usa una huella técnica del navegador. Solo lo cargamos si lo aceptas. Más información en la política de cookies.
No cargaremos el comparador. Puedes llamarnos al 917 567 108 o dejar tu teléfono en el formulario de al lado y te llamamos nosotros.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Qué cubre un seguro de camiones
Un camión es un vehículo a motor según el artículo 1 bis del Real Decreto Legislativo 8/2004, de 29 de octubre, y su propietario está obligado por el artículo 2 a asegurar la responsabilidad civil. Todo lo demás es voluntario y depende de la modalidad y del contrato. En un camión rígido estas son las garantías que marcan la diferencia.
Responsabilidad civil obligatoria y voluntaria
La responsabilidad civil obligatoria cubre los daños a terceros con los mínimos del artículo 4.2 de la misma ley: 70 millones de euros por siniestro en daños a las personas y 15 millones en daños a los bienes. Con un camión los daños materiales a terceros pueden ser grandes (otro vehículo pesado, una instalación, una infraestructura), y la voluntaria amplía ese límite.
Daños propios con franquicia
Un camión rígido nuevo es una inversión importante y repararlo también. El todo riesgo cubre los daños aunque la culpa sea tuya, casi siempre con una franquicia alta para contener la prima. Revisa si los daños durante la carga y descarga, los causados por la grúa o la plataforma y los de circular fuera de vía están cubiertos o excluidos.
La mercancía transportada no va en este seguro
La mercancía que transportas para tus clientes no la cubre el seguro del camión en ninguna modalidad. Los daños a la carga se cubren con un seguro de responsabilidad civil del transportista, que responde de la carga frente al cliente según el contrato de transporte, o con un seguro de transporte de mercancías que contrata quien es dueño de ella. El asesor te explica cuál te corresponde según trabajes con carga propia o para terceros.
Robo e incendio
Un camión pasa noches en polígonos y áreas de servicio. La garantía de robo suele exigir que el vehículo esté cerrado y puede condicionar la indemnización al lugar de pernocta declarado. El incendio debe incluir el cortocircuito, y conviene saber si cubre el equipo frigorífico, la grúa o la carrocería especial, que a menudo hay que declarar aparte.
Asistencia en viaje para vehículos pesados
La grúa de un turismo no sirve. Comprueba que la asistencia esté contratada para la masa máxima de tu camión, desde qué kilómetro actúa, hasta dónde traslada el vehículo, si cubre el transbordo de la carga y si funciona en el extranjero. Sin esa garantía, el remolque de un camión averiado corre de tu cuenta.
Daños al conductor
Si el accidente es culpa tuya, el seguro obligatorio no paga tus lesiones. En un camión el conductor es el autónomo o un empleado, y una invalidez deja sin ingresos a una familia o a un negocio. Esta garantía paga un capital por fallecimiento o invalidez y, según la póliza, gastos médicos. Mira el capital asegurado antes de decidir.
Defensa jurídica y sanciones
Cubre al abogado si te reclaman o si reclamas. En transporte importa que incluya la defensa ante sanciones (tacógrafo, tiempos de conducción, pesos) y la gestión de la retirada del permiso, porque sin carné el camión no trabaja.
Paralización del vehículo
Algunas pólizas pagan una cantidad por cada día que el camión está parado por un siniestro cubierto, con un máximo de días y, a menudo, unos primeros días que no se pagan. Para un autónomo con un solo camión es una garantía que conviene valorar.
Qué influye en el precio de tu seguro de camiones
El precio de un seguro de camión depende tanto del vehículo como del trabajo que hace. Dos camiones rígidos iguales, uno de reparto regional y otro en ruta internacional con mercancía peligrosa, se tarifican de forma muy distinta. Estos son los factores que más mueven la [prima](/glosario-terminos/prima).
Masa máxima autorizada y carrocería
Un rígido de 12 toneladas de caja cerrada, un frigorífico de 18 o un basculante de 26 no son el mismo riesgo. La masa máxima, la carrocería y los equipos auxiliares (grúa, plataforma, frío) condicionan el precio.
Ámbito de circulación
Local, regional, nacional o internacional. Dentro del Espacio Económico Europeo y de los Estados adheridos al acuerdo entre oficinas nacionales de seguros, el seguro obligatorio cubre con una sola prima (artículo 4.1 del Real Decreto Legislativo 8/2004) y la carta verde es el certificado que lo acredita. Fuera de ese ámbito, y para las garantías voluntarias, hay que comprobar qué dice la póliza.
Mercancía habitual y ADR
Transportar mercancías peligrosas con el acuerdo ADR, vehículos, animales vivos o productos de alto valor sube la prima del camión aunque la carga no esté cubierta, porque cambia el riesgo del siniestro. Si haces ADR, dilo al pedir precio: no todas las aseguradoras tarifican ese uso.
Transportista autónomo o flota
Un autónomo con un camión asegura un vehículo y un conductor declarado. Una empresa con varios camiones suele contratar una póliza de flota con conductores indeterminados, con otra tarifa y otras condiciones. El comparador tarifica camión a camión; para una flota, el asesor te orienta.
Conductor y experiencia
La edad, la antigüedad del permiso C y los años sin siniestros del conductor habitual pesan en la prima. Una flota con conductores jóvenes o con mucha rotación paga más.
Pernocta y zona
Dónde duerme el camión (nave cerrada, aparcamiento vigilado o vía pública) y el código postal de la base influyen en el robo y el incendio.
Antigüedad y valor del camión
En daños propios la prima sigue al valor de reposición; en camiones antiguos muchas aseguradoras solo ofrecen terceros o terceros con incendio y robo.
Modalidad, franquicia y garantías añadidas
Todo riesgo con franquicia alta, asistencia para pesados, paralización y defensa ampliada son las piezas que más suben o bajan el precio final.
Cómo rastrear tu seguro de camiones en tres pasos
Dinos qué camión es y qué transporta
Matrícula, masa máxima autorizada, carrocería, uso (carga propia o transporte para terceros), ámbito de circulación, mercancía habitual (ADR si procede), conductor habitual y dónde pernocta.
Compara las garantías que importan en un camión
Verás las aseguradoras que hacen oferta a tu perfil. Fíjate en el límite de la asistencia por tonelaje, la franquicia de daños propios, la defensa ante sanciones y si incluye paralización.
Contrata o pide ayuda con la mercancía
Cierra la contratación online o deja que te llame un asesor: además de gestionar el cambio, te dice si necesitas un seguro de responsabilidad del transportista o de mercancías para la carga que llevas.
Rastreamos seguros de camiones de todas las marcas de camión
Elige tu marca para ver qué conviene revisar en su seguro.
Preguntas frecuentes sobre seguros de camiones
¿Qué seguro es obligatorio para un camión?
El de responsabilidad civil de suscripción obligatoria, igual que en cualquier vehículo a motor. El Real Decreto Legislativo 8/2004, de 29 de octubre, obliga en su artículo 2 a todo propietario de un vehículo a motor con estacionamiento habitual en España a asegurarlo, y fija en el artículo 4.2 la cobertura mínima en 70 millones de euros por siniestro para daños a las personas y 15 millones para daños en los bienes. Un camión rígido es vehículo a motor según el artículo 1 bis de esa ley. Todo lo demás (daños propios, robo, asistencia, paralización) es voluntario. Y hay algo que ese seguro no es: no cubre la mercancía que transportas, que necesita su propio contrato.
¿El seguro del camión cubre la mercancía que transporto?
No. El seguro del camión cubre el vehículo y los daños que causas a terceros; el obligatorio no cubre las cosas transportadas (artículo 5.2 del Real Decreto Legislativo 8/2004) y la carga de tus clientes queda fuera salvo garantía expresa. Para la mercancía hay dos instrumentos distintos: el seguro de responsabilidad civil del transportista, que responde frente al cliente de la pérdida o el daño de la carga dentro de los límites que marca el contrato de transporte, y el seguro de transporte de mercancías, que contrata quien es dueño de la carga para cubrirla con independencia de quién tenga la culpa. Un transportista que trabaja para terceros suele necesitar el primero; el segundo lo contrata habitualmente el cargador. El asesor te orienta sobre cuál te corresponde.
¿Qué diferencia hay entre asegurar un camión rígido y una cabeza tractora?
El camión rígido es un solo vehículo: cabina y carrocería van sobre el mismo chasis y se asegura con una póliza. La cabeza tractora arrastra un semirremolque que es un vehículo distinto, con su propia matrícula y su propio seguro obligatorio cuando supera los 750 kilogramos de masa máxima autorizada (artículos 1 bis y 2.8 del Real Decreto Legislativo 8/2004), así que un conjunto articulado lleva dos pólizas y hay que coordinar coberturas y franquicias entre ambas. Por eso en Rastreador Seguros las cabezas tractoras tienen su propia página y su propio comparador. Si tu camión es rígido, aunque enganche un remolque, esta es la página que te corresponde.
¿Cubre el seguro del camión en el extranjero y necesito la carta verde?
Dentro del Espacio Económico Europeo y de los Estados adheridos al acuerdo entre oficinas nacionales de seguros, el seguro obligatorio cubre con la misma prima, como establece el artículo 4.1 del Real Decreto Legislativo 8/2004. La carta verde es el certificado internacional de seguro que lo acredita: dentro de la Unión Europea basta la matrícula, pero algunos países del acuerdo la siguen pidiendo en frontera y conviene llevarla en ruta internacional. Las garantías voluntarias (daños propios, asistencia, robo) solo cubren en el extranjero si la póliza lo dice y en los países que enumere. Si haces internacional, declara el ámbito al pedir precio y revisa garantía por garantía.
¿Transportar mercancías peligrosas (ADR) encarece el seguro del camión?
Sí, en general. El transporte de mercancías peligrosas bajo el acuerdo ADR cambia el riesgo del siniestro: un accidente con un camión cisterna o con bultos ADR puede causar a terceros daños mucho mayores que con carga general, y la aseguradora lo tarifica. Además, no todas las compañías hacen oferta a ese uso, así que la comparativa puede mostrar menos aseguradoras. Lo que no cambia es el reparto de coberturas: el seguro del camión sigue sin cubrir la mercancía, y la responsabilidad por la carga peligrosa va en el seguro de responsabilidad del transportista. Declara el ADR al pedir precio: ocultarlo puede reducir o anular la indemnización por el artículo 10 de la Ley 50/1980, de 8 de octubre, de Contrato de Seguro.
¿Qué es la cobertura de paralización y la necesita un transportista autónomo?
Es la garantía que paga una cantidad fija por cada día que el camión está parado en el taller por un siniestro cubierto, con un máximo de días y, en algunas pólizas, unos primeros días de franquicia que no se pagan. Para un autónomo con un solo camión es la diferencia entre asumir una reparación larga y dejar de ingresar durante semanas; para una flota con vehículos de reserva pesa menos. Revisa qué siniestros la activan (algunas solo la pagan tras un accidente, no tras una avería), la cuantía diaria y si cuenta el tiempo de espera de piezas. Si lo incluye la modalidad, compara su coste con lo que facturas al día.
¿Qué datos necesito para calcular el precio del seguro de mi camión?
La matrícula, con la que el comparador identifica marca, modelo y masa máxima autorizada; si es nuevo, esos datos y el tipo de carrocería (caja, frigorífico, basculante, grúa). Después, el uso: carga propia o transporte para terceros, ámbito local, nacional o internacional, y si llevas ADR. Los datos del conductor habitual (fecha de nacimiento y del permiso C), dónde pernocta el camión y el código postal de la base. Si tienes varios camiones, dilo: la póliza de flota se estudia de otra forma. Con la póliza actual a mano puedes comparar las franquicias y los años sin siniestros que te han reconocido, que influyen en el precio.
Ver todas las preguntas sobre Seguros de camiones
Aseguradoras con las que rastreamos seguros de camiones
Estas son las entidades de nuestro catálogo con oferta verificada en seguros de camión. Las que tarifican vehículos pesados son menos que en coche, y algunas no hacen oferta a camiones ADR, internacionales o de flota: tu comparativa puede mostrar menos compañías.


Conceptos que te ayudarán a entender este seguro
Por qué rastrear tu seguro con nosotros
Del Grupo Seguros Generales
Rastreador Seguros es una marca registrada del Grupo Seguros Generales, especializado en comparar seguros online.
Online desde 2008
Comparamos seguros en internet desde 2008, con atención por teléfono y WhatsApp.
78 aseguradoras
Comparamos precios y coberturas entre las 78 aseguradoras y servicios de nuestro catálogo, según el ramo.
Asesoramiento gratuito
Colaboramos con la correduría Proyectos y Seguros (DGSFP J0067). El servicio no tiene coste para ti.
¿Rastreamos tu seguro de camiones?
Compara precios y coberturas o pide que te llamemos. Sin coste y sin compromiso.