

Rastreador de seguros de coches clásicos
Un coche clásico no se asegura como el coche del día a día. Sale poco del garaje, vale más por su rareza y su estado que por su edad, y una reparación depende de piezas que a veces hay que fabricar. Con el rastreador de seguros de coches clásicos comparas las pólizas que las aseguradoras de nuestro catálogo diseñan para este tipo de vehículo: con valor acordado tras tasación, kilometraje limitado y coberturas pensadas para concentraciones, exhibiciones y restauraciones.
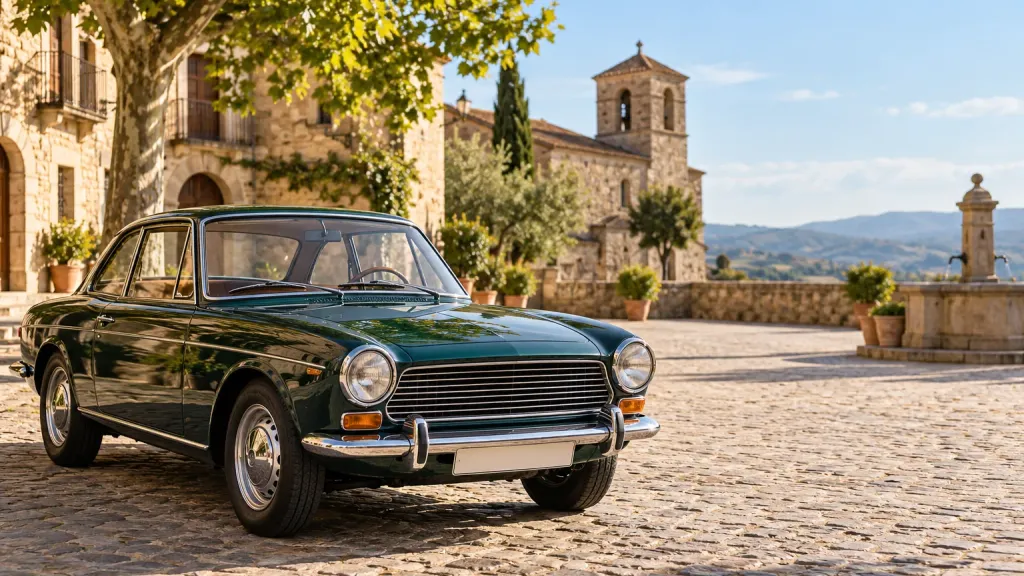
Puedes rastrear tanto un vehículo matriculado como histórico como un clásico con matrícula ordinaria o un youngtimer de los años ochenta o noventa. Si una aseguradora pide tasación o certificado de club, te contamos cómo conseguirlo. El servicio no tiene coste para ti y el precio es el que fija cada aseguradora.
Calcula el precio de tu seguro de coches clásicos
Responde a unas preguntas sobre ti y lo que quieres asegurar y verás al momento los precios de varias aseguradoras.
También puedes llamarnos al 917 567 108.
Antes de abrir el comparador
El comparador lo presta la correduría Proyectos y Seguros. Para funcionar guarda datos en tu navegador (cookies y almacenamiento local) y usa una huella técnica del navegador. Solo lo cargamos si lo aceptas. Más información en la política de cookies.
No cargaremos el comparador. Puedes llamarnos al 917 567 108 o dejar tu teléfono en el formulario de al lado y te llamamos nosotros.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Qué cubre un seguro de coches clásicos
Un clásico es un vehículo a motor como cualquier otro para la ley: el Real Decreto Legislativo 8/2004 obliga a su propietario a tener en vigor el seguro de [responsabilidad civil](/glosario-terminos/responsabilidad-civil), y el Real Decreto 892/2024, que aprueba el Reglamento de Vehículos Históricos, recuerda en su artículo 19 que los históricos circulan con las normas generales, seguro obligatorio incluido. A partir de ahí, estas son las garantías que marcan la diferencia en una póliza de clásico, siempre con las condiciones que fije cada contrato.
Responsabilidad civil obligatoria y ampliada
Responde de los daños que causes a otras personas y a sus bienes con los importes mínimos del artículo 4.2 del Real Decreto Legislativo 8/2004 (70 millones de euros por siniestro en daños a las personas y 15 millones en daños a los bienes). Las pólizas de clásicos suelen añadir una responsabilidad civil voluntaria que amplía esos importes y, en algunas, la responsabilidad civil del vehículo mientras está expuesto o parado en una concentración.
Valor acordado del vehículo
Es la cobertura propia de este ramo. El artículo 28 de la Ley 50/1980, de Contrato de Seguro, permite que tomador y aseguradora fijen de común acuerdo el valor del interés asegurado, y eso hacen las pólizas de clásicos con una tasación previa. Si el coche se pierde o lo roban, la indemnización es la cifra pactada y no un valor venal que, en un vehículo de cuarenta años, puede ser una fracción de su precio de colección. Revisa cada cuántos años hay que renovar la tasación.
Daños propios por accidente, con o sin franquicia
Repara tu clásico aunque la culpa sea tuya o no haya un tercero. En un coche con chapa, cromados o tapicerías que ya no se fabrican, fíjate en si la póliza paga la reparación con piezas originales, con piezas de fabricación artesanal o solo hasta el valor acordado, y en la franquicia que aplica a cada siniestro.
Robo e incendio
El robo de piezas (emblemas, llantas, faros, radios de época) es habitual en los aparcamientos de eventos. Comprueba si la garantía cubre las piezas sueltas y los accesorios de época, y si el incendio incluye el cortocircuito, un riesgo real en instalaciones eléctricas antiguas.
Asistencia en viaje con grúa de plataforma
Un clásico averiado no se remolca con gancho: necesita una grúa de plataforma y, muchas veces, un taller especializado que no es el más cercano. Mira desde qué kilómetro actúa la asistencia, si lleva el coche al taller que elijas y si cubre el regreso de los ocupantes tras una concentración lejos de casa.
Concentraciones, exhibiciones y rallies de regularidad
Los clubes y las ferias organizan concentraciones, rutas y pruebas de regularidad, en las que no se compite por velocidad. Hay pólizas que las cubren de forma expresa y otras que las consideran una exclusión, igual que cualquier uso en circuito. Si asistes a este tipo de eventos, pide que la cobertura esté por escrito en las condiciones particulares.
Vehículo en restauración
Mientras el coche está desmontado en un taller o en tu garaje no circula, pero puede sufrir un incendio, un robo o un daño por agua. Algunas pólizas ofrecen una modalidad de reposo que cubre esos riesgos y se amplía a la cobertura completa cuando el coche vuelve a la calle.
Defensa jurídica y reclamación de daños
Si un tercero daña tu clásico, reclamar el coste real de la reparación es una discusión técnica con su aseguradora. La defensa jurídica paga a tu abogado y a tu perito, con el límite de gastos que marque la póliza.
Qué influye en el precio de tu seguro de coches clásicos
La [prima](/glosario-terminos/prima) de un clásico se calcula de otra manera que la de un coche de uso diario. El vehículo circula pocos kilómetros y lo conduce alguien con experiencia, y eso pesa a tu favor. En contra, el valor acordado y el coste de las reparaciones. Estos son los factores que las aseguradoras tienen en cuenta.
Valor acordado y tasación
A más valor pactado, más prima en robo y daños propios. La tasación la hace un perito o un club reconocido por la aseguradora, y conviene que refleje el estado real del coche: un valor inflado encarece la póliza y uno bajo deja parte del coche sin asegurar.
Antigüedad y catalogación del vehículo
El Reglamento de Vehículos Históricos exige en su artículo 3 un mínimo de treinta años desde la fabricación o la primera matriculación para catalogar un vehículo como histórico. Muchas aseguradoras aceptan clásicos sin esa catalogación a partir de cierta edad, con tarifas distintas según se trate de un histórico matriculado, de un clásico con matrícula ordinaria o de un youngtimer.
Kilómetros al año declarados
Es habitual que las pólizas de clásico fijen un límite de kilómetros anuales. Cuanto más bajo sea el límite que aceptas, menor es la prima; si lo superas, la aseguradora puede aplicar una exclusión o reducir la indemnización. Declara lo que vas a hacer de verdad, incluidos los viajes a concentraciones.
Segundo vehículo y conductor habitual
Es habitual que la aseguradora exija que tengas otro coche para el uso diario y que el conductor habitual del clásico tenga una edad mínima y varios años de carné. Los conductores jóvenes o con carné reciente encuentran menos ofertas y precios más altos.
Garaje cerrado
Muchas pólizas de clásico solo se contratan si el coche duerme en un garaje cerrado, y algunas piden que sea individual o con llave propia. Aparcar en la calle encarece la prima o directamente impide la contratación en este tipo de producto.
Historial del conductor
Los años sin siniestros con culpa en tu seguro de coche habitual también cuentan aquí. Pide el certificado de siniestralidad a tu aseguradora actual antes de rastrear: algunas compañías lo valoran al tarificar el clásico.
Modalidad, franquicia y coberturas de evento
Un terceros con robo e incendio y valor acordado es la combinación más habitual. Añadir daños propios sube la prima de forma notable, y elegir una franquicia la modera. Las garantías de concentración, restauración o piezas tienen un coste propio que verás reflejado en el comparador.
Cómo rastrear tu seguro de coches clásicos en tres pasos
Cuéntanos qué clásico tienes y cómo lo usas
Marca, modelo y año, matrícula (histórica u ordinaria), valor estimado o tasación si la tienes, kilómetros que haces al año, dónde duerme el coche y datos del conductor habitual. En unos minutos el rastreador te enseña las aseguradoras que hacen oferta a ese perfil.
Compara valor acordado, límites y exclusiones
Ordena los resultados por precio o por coberturas y abre cada oferta para ver el valor que acepta la aseguradora, el límite de kilómetros, si exige garaje y tasación, y cómo trata las concentraciones y las piezas de época.
Contrata o deja que un asesor lo revise contigo
Si una oferta pide tasación, certificado de club o fotos, te decimos cómo aportarlos. Puedes cerrar la contratación online o pedir que te llamemos para contrastar la póliza con tu seguro actual y elegir la fecha de inicio sin dejar el coche sin cobertura.
Preguntas frecuentes sobre seguros de coches clásicos
¿Qué diferencia hay entre un coche clásico y un vehículo histórico?
Vehículo histórico es una categoría legal; coche clásico es una categoría comercial que usan las aseguradoras. El Reglamento de Vehículos Históricos, aprobado por el Real Decreto 892/2024, exige en su artículo 3 que el vehículo tenga como mínimo treinta años desde su fabricación o primera matriculación, que su tipo haya dejado de producirse y que se conserve en estado original y bien mantenido; con esos requisitos, un servicio técnico lo cataloga y Tráfico lo inscribe como histórico. Las aseguradoras, en cambio, llaman clásico a cualquier coche con cierta edad y valor de colección, con o sin esa catalogación, y cada una fija desde qué antigüedad hace oferta. Por eso puedes asegurar un clásico con matrícula ordinaria, aunque la catalogación como histórico puede abrir más ofertas.
¿Un coche clásico necesita seguro obligatorio aunque apenas circule?
Sí, mientras esté matriculado y pueda circular. El artículo 2 del Real Decreto Legislativo 8/2004 obliga al propietario de todo vehículo a motor con estacionamiento habitual en España a mantener en vigor el seguro de responsabilidad civil, y no distingue por los kilómetros que se hacen. El Reglamento de Vehículos Históricos lo recuerda en su artículo 19: los históricos circulan con las normas generales, seguro incluido. La excepción está en el artículo 2.8.a) de la misma norma: los vehículos dados de baja temporal o definitiva en el registro de la Dirección General de Tráfico que no se usen como medio de transporte quedan fuera de la obligación. Si el coche va a pasar meses desmontado en una restauración, puedes tramitar la baja temporal y cubrirlo con una modalidad de reposo (robo e incendio sin circulación); consulta ese paso antes de cancelar nada.
¿Qué es el valor acordado y por qué importa tanto en un clásico?
El valor acordado es la cifra que tú y la aseguradora pactáis como valor del coche al contratar, normalmente a partir de una tasación, y es la que se paga si lo roban o queda destruido. Lo permite el artículo 28 de la Ley 50/1980, de Contrato de Seguro, que admite que las partes fijen de común acuerdo el valor del interés asegurado. Sin ese pacto, la póliza puede indemnizar por el valor venal, es decir, lo que valdría un coche de esa marca, modelo y edad en el mercado general, que en un vehículo de cuarenta o cincuenta años puede ser una cantidad simbólica frente a su precio real entre coleccionistas. En un clásico, el valor acordado es lo que protege lo que has invertido en él.
¿Qué pasa si supero el límite de kilómetros al año de la póliza?
Depende de lo que diga tu contrato, así que hay que leerlo antes de firmar. Las pólizas de clásico pueden tarificarse con un kilometraje anual declarado y recogerlo en las condiciones particulares. Si lo superas y tienes un siniestro, la aseguradora puede aplicar las reglas de la Ley de Contrato de Seguro sobre declaración inexacta y agravación del riesgo (artículos 10 a 12), reducir la indemnización en proporción o invocar una exclusión si el límite está redactado como cláusula limitativa aceptada por escrito. Lo sensato es declarar los kilómetros reales, incluidos los viajes a concentraciones, y avisar a la aseguradora si un año vas a hacer más de lo previsto: puede bastar con un suplemento de prima.
¿Es obligatorio tener garaje y otro coche para asegurar un clásico?
No lo exige ninguna ley, pero sí pueden exigirlo las pólizas específicas de clásico. Las aseguradoras tarifican estos seguros contando con que el coche sale poco y duerme protegido, y por eso pueden pedir garaje cerrado (a veces individual) y un segundo vehículo para el uso diario; en algunas, también una edad mínima del conductor y varios años de carné. Si no cumples alguna condición, el rastreador te enseñará menos ofertas o te derivará a un seguro de coche convencional, que no tiene esas exigencias pero tampoco ofrece valor acordado ni coberturas de concentración. Declara dónde aparcas de verdad: si en la póliza figura garaje y el coche te lo roban en la calle, la aseguradora puede discutir el pago.
¿Cubre el seguro las concentraciones, exhibiciones y las piezas durante una restauración?
Solo si la póliza lo dice de forma expresa. Las concentraciones, rutas de club y rallies de regularidad (sin competir por velocidad) entran en algunas pólizas de clásico, pero otras los tratan como uso en evento y los excluyen, igual que cualquier prueba en circuito; pide que la cobertura figure por escrito. Con las piezas ocurre algo parecido: el robo de accesorios de época, la responsabilidad civil del coche expuesto y parado o los daños al vehículo mientras está desmontado en un taller son garantías que algunas aseguradoras ofrecen como modalidad de reposo o restauración y otras no contemplan. Antes de llevar el coche a una feria o a una restauración larga, revisa esas cláusulas y, si te faltan, compara en el rastreador quién las incluye.
¿Qué datos necesito para calcular el precio del seguro de mi coche clásico?
Marca, modelo, versión y año de fabricación o primera matriculación; la matrícula, indicando si es ordinaria o de vehículo histórico; el valor por el que quieres asegurarlo y, si la tienes, la tasación o el certificado de un club; los kilómetros aproximados que haces al año; dónde duerme el coche (garaje cerrado individual, colectivo o calle); y la fecha de nacimiento y de carné del conductor habitual, además de si tienes otro vehículo para el uso diario. Con esos datos el rastreador te enseña las aseguradoras que hacen oferta a tu perfil. Si alguna pide fotos del coche o una tasación nueva para confirmar el valor acordado, te decimos cómo aportarlas antes de contratar.
Ver todas las preguntas sobre Seguros de coches clásicos
Aseguradoras con las que rastreamos seguros de coches clásicos
Estas son las entidades de nuestro catálogo con oferta verificada en seguros de coches clásicos. No todas aparecen en cada rastreo: cada aseguradora decide a partir de qué antigüedad, con qué valor y para qué conductores hace oferta.


Conceptos que te ayudarán a entender este seguro
Por qué rastrear tu seguro con nosotros
Del Grupo Seguros Generales
Rastreador Seguros es una marca registrada del Grupo Seguros Generales, especializado en comparar seguros online.
Online desde 2008
Comparamos seguros en internet desde 2008, con atención por teléfono y WhatsApp.
78 aseguradoras
Comparamos precios y coberturas entre las 78 aseguradoras y servicios de nuestro catálogo, según el ramo.
Asesoramiento gratuito
Colaboramos con la correduría Proyectos y Seguros (DGSFP J0067). El servicio no tiene coste para ti.
¿Rastreamos tu seguro de coches clásicos?
Compara precios y coberturas o pide que te llamemos. Sin coste y sin compromiso.