

Rastreador de seguros de comunidades de vecinos
El rastreador de seguros de comunidades de vecinos está pensado para el presidente, el administrador de fincas o el vecino al que la junta ha encargado buscar póliza. Con los datos del edificio (año de construcción, metros, número de viviendas y locales, ascensores, garaje, piscina) comparas las ofertas de las aseguradoras de nuestro catálogo y ves qué cubre cada una, con qué capital y con qué franquicias.
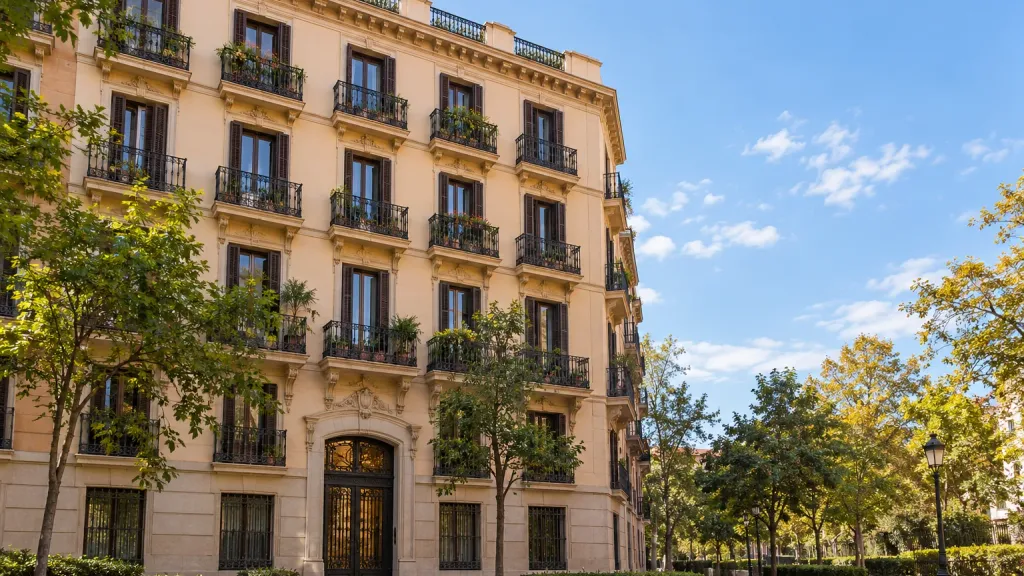
No existe un seguro obligatorio estatal para las comunidades de propietarios; comprueba si la normativa de vivienda de tu comunidad autónoma añade alguna exigencia. La Ley 49/1960, de 21 de julio, sobre propiedad horizontal, que regula la vida de la comunidad, sí lo tiene presente: su artículo 9.1.f permite suscribir con cargo al fondo de reserva un contrato de seguro que cubra los daños causados en la finca. Lo habitual es contratarlo por acuerdo de la junta, ampliado a la responsabilidad civil de la comunidad, y el administrador suele ser el interlocutor con la aseguradora.
Calcula el precio de tu seguro de comunidades de vecinos
Responde a unas preguntas sobre ti y lo que quieres asegurar y verás al momento los precios de varias aseguradoras.
También puedes llamarnos al 917 567 108.
Antes de abrir el comparador
El comparador lo presta la correduría Proyectos y Seguros. Para funcionar guarda datos en tu navegador (cookies y almacenamiento local) y usa una huella técnica del navegador. Solo lo cargamos si lo aceptas. Más información en la política de cookies.
No cargaremos el comparador. Puedes llamarnos al 917 567 108 o dejar tu teléfono en el formulario de al lado y te llamamos nosotros.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Qué cubre un seguro de comunidades de vecinos
El seguro de la comunidad protege el edificio como conjunto y responde por lo que la comunidad, como propietaria de los elementos comunes, pueda causar a terceros o a los propios vecinos. Estas son las garantías que marcan la diferencia entre pólizas, siempre con los límites y condiciones de cada contrato.
Continente del edificio
La estructura, la fachada, la cubierta, el portal, las escaleras, las instalaciones generales y los cerramientos. Muchas pólizas aseguran también el continente de los pisos y locales por su valor de reconstrucción, de modo que cada vecino solo necesita cubrir en su seguro de hogar el contenido y las mejoras que haya hecho dentro. Comprueba qué opción tiene la póliza y díselo a los propietarios para que no paguen dos veces ni dejen huecos.
Daños por agua y roturas de tuberías comunitarias
Es el siniestro más habitual en un edificio: una bajante que rompe, un montante que pierde, una filtración por la cubierta que llega a un piso. La póliza suele cubrir la localización y reparación de la avería en las tuberías comunes y los daños que el agua causa en zonas comunes y, según el contrato, en los pisos. Las tuberías privativas de cada vivienda quedan para el seguro de hogar de su dueño.
Incendio, explosión y daños eléctricos
Cubre el fuego, el humo, la explosión (por ejemplo de la caldera comunitaria) y lo que se estropea al extinguir el incendio. Los daños eléctricos en instalaciones comunes (portero automático, iluminación, motores de puertas y bombas de agua) entran en muchas pólizas con un límite propio.
Responsabilidad civil de la comunidad
Responde de los daños que los elementos comunes causan a terceros y también a los propios copropietarios: una cornisa que cae sobre un coche, un peatón que resbala en el portal, una filtración de la cubierta que estropea un piso. Si la comunidad tiene empleados (conserje, limpieza), la responsabilidad civil patronal cubre las reclamaciones por accidente laboral. Mira el capital por siniestro y por año de la responsabilidad civil y si incluye la defensa jurídica.
Ascensor, garaje e instalaciones
La rotura de la maquinaria del ascensor, de los motores de la puerta del garaje o de las bombas de achique puede entrar como avería de maquinaria, según la póliza. El garaje se asegura como parte del continente; los vehículos aparcados no, porque cada uno tiene su propio seguro. Las placas solares, las antenas y los puntos de recarga en zonas comunes conviene declararlos expresamente para que cuenten en el capital.
Piscina, gimnasio y zonas comunes
Las comunidades con piscina, pista deportiva, gimnasio, jardín o sala de reuniones tienen más riesgo de accidente y, por tanto, más responsabilidad civil que vigilar. La póliza debe declararlos y, en el caso de la piscina, cubrir también la depuradora y los daños por agua que pueda causar.
Defensa jurídica y reclamación de morosos
Cubre los honorarios de abogado y procurador cuando la comunidad reclama o es reclamada, con el límite que fije la póliza. La garantía más usada es la reclamación de cuotas a vecinos morosos por el proceso monitorio que prevé el artículo 21 de la Ley 49/1960. Revisa el límite por reclamación y si la libre elección de abogado tiene un tope distinto.
Fenómenos atmosféricos y Consorcio de Compensación de Seguros
El viento, la lluvia, el granizo y la nieve los cubre la póliza con los umbrales que marque el contrato. Los riesgos extraordinarios (inundación extraordinaria, terremoto, tempestad ciclónica atípica, entre otros) los indemniza el Consorcio de Compensación de Seguros, con cargo al recargo obligatorio que la comunidad paga en el recibo según el artículo 7 del Real Decreto Legislativo 7/2004, de 29 de octubre. El Consorcio aplica los capitales de la póliza, así que un edificio infraasegurado cobra menos también en una inundación.
Qué influye en el precio de tu seguro de comunidades de vecinos
La [prima](/glosario-terminos/prima) de una comunidad depende sobre todo del capital que se asegura y de las instalaciones que tiene el edificio. Como el seguro lo pagan todos los vecinos por su cuota de participación, conviene que la junta compare pólizas con el mismo capital y las mismas garantías, no solo el recibo.
Capital asegurado y valor de reconstrucción
El continente se asegura por lo que costaría reconstruir el edificio, no por lo que valen los pisos. Las aseguradoras suelen calcularlo multiplicando los metros construidos por un precio por metro cuadrado que varía con la calidad y la zona. Si el capital asegurado se queda corto, el artículo 30 de la Ley 50/1980, de 8 de octubre, de Contrato de Seguro, permite reducir la indemnización en proporción. Muchas pólizas incluyen una revalorización automática anual para evitarlo.
Antigüedad del edificio y estado de las instalaciones
Un edificio de hace cincuenta años con tuberías de hierro o plomo y una instalación eléctrica sin renovar tiene más averías que uno reciente, y las aseguradoras lo saben. Tener al día la inspección técnica del edificio y las renovaciones de bajantes o cubierta ayuda a conseguir un precio más ajustado y menos exclusiones.
Número de viviendas, locales y uso
Cuantas más viviendas, más daños por agua posibles. Los locales comerciales, sobre todo los de hostelería, y las oficinas suben el riesgo de incendio y la responsabilidad civil.
Ascensores, garaje, piscina y otras instalaciones
Cada instalación añade capital que asegurar y riesgo de accidente. Los ascensores y la piscina son los que más pesan; el garaje suma superficie y el riesgo de incendio de los vehículos; las placas solares elevan el capital en cubierta.
Siniestralidad de la comunidad
Las aseguradoras piden la relación de siniestros de los últimos años. Una comunidad con muchos partes de daños por agua pagará más o verá subir la franquicia; si la causa ya está reparada, dilo al pedir precio.
Franquicias
Es habitual que la póliza aplique una franquicia por siniestro en daños por agua o en daños eléctricos. Una franquicia más alta baja la prima; la junta debe saber qué cantidad asumirá la comunidad en cada avería.
Cómo rastrear tu seguro de comunidades de vecinos en tres pasos
Reúne los datos del edificio
Dirección, año de construcción, metros construidos, número de viviendas y locales, plantas, ascensores, garaje, piscina y otras instalaciones, capital que quieres asegurar y relación de siniestros recientes. El administrador suele tenerlo todo.
Compara capital, garantías y franquicias
Verás varias aseguradoras con sus modalidades. Fíjate en si el continente incluye los pisos, en los límites de responsabilidad civil y defensa jurídica, en las franquicias de daños por agua y en las exclusiones por antigüedad.
Lleva la propuesta a la junta
Puedes pedir que un asesor prepare una comparativa clara para presentarla a los vecinos y, una vez aprobada, gestionar la contratación y la baja de la póliza anterior en el plazo que marca la ley.
Preguntas frecuentes sobre seguros de comunidades de vecinos
¿Es obligatorio el seguro de la comunidad de propietarios?
No hay una ley estatal que lo imponga; comprueba si la normativa de vivienda de tu comunidad autónoma añade alguna exigencia. La Ley 49/1960, de 21 de julio, sobre propiedad horizontal, no obliga a asegurar el edificio, aunque en su artículo 9.1.f prevé que la comunidad pueda suscribir, con cargo al fondo de reserva, un contrato de seguro que cubra los daños del inmueble. Al margen de la obligación, la comunidad responde de los daños que causen los elementos comunes, y una fachada que se desprende o una bajante que inunda tres pisos cuestan mucho más que la prima anual. Por eso lo habitual es contratarlo por acuerdo de la junta.
¿Qué cubre el seguro de la comunidad y qué tengo que asegurar yo en mi piso?
Según la póliza, el seguro de la comunidad cubre los elementos comunes (estructura, fachada, cubierta, portal, escaleras, instalaciones generales) y la responsabilidad civil de la comunidad. Muchas pólizas incluyen además el continente de cada vivienda por su valor de reconstrucción; otras solo lo común. Pregunta al administrador cuál es tu caso. Si la póliza común cubre el continente de los pisos, en tu seguro de hogar basta con asegurar el contenido, las reformas que hayas hecho y tu responsabilidad civil familiar. Si no lo cubre, tienes que asegurar también tu continente. Lo que no suele cubrir la comunidad son tus muebles, tus objetos personales ni los daños que tú causes a otros.
¿Quién paga un daño por agua de una tubería comunitaria en mi piso?
Si la fuga viene de una tubería común (bajante, montante, cubierta, red general), responde la comunidad, y su seguro suele asumir la reparación de la avería y los daños en tu vivienda a través de la responsabilidad civil o de la garantía de daños por agua, según la póliza. Si la fuga viene de una tubería privativa de un vecino, responde ese vecino y su seguro de hogar. Lo normal es dar parte a los dos seguros (el tuyo y el de la comunidad) y que las aseguradoras acuerden entre ellas quién paga qué. Guarda fotos, el informe del fontanero y los presupuestos: aceleran la tramitación y evitan que el daño se quede sin pagar por discusiones sobre el origen.
¿Qué capital hay que asegurar en el edificio?
El coste de reconstruirlo, no el valor de venta de los pisos, porque el suelo no se destruye. Las aseguradoras lo estiman multiplicando los metros construidos por un precio por metro cuadrado según calidad y zona, y muchas pólizas añaden una revalorización automática anual. Asegurar de menos sale caro en cualquier siniestro: el artículo 30 de la Ley 50/1980, de 8 de octubre, de Contrato de Seguro, permite a la aseguradora reducir la indemnización en la misma proporción en que el capital asegurado se quede por debajo del valor real. Si el edificio ha tenido reformas importantes, ha instalado ascensor o placas solares, actualiza el capital en la siguiente renovación.
¿Cubre el seguro los accidentes en la piscina, el ascensor o el portal?
Sí, a través de la responsabilidad civil de la comunidad, siempre que la póliza declare esas instalaciones y con el límite por siniestro que marque el contrato. Un vecino o un visitante que resbala en el portal, un niño que se hace daño en la piscina o una persona atrapada en el ascensor pueden reclamar a la comunidad, y el seguro responde de la indemnización y de la defensa jurídica. Si la comunidad tiene empleados y la póliza incluye la responsabilidad civil patronal, esta responde de la indemnización que se reclame a la comunidad por sus accidentes laborales. La avería del ascensor en sí, sin accidente, solo entra si la póliza incluye la garantía de avería de maquinaria; el mantenimiento ordinario lo paga la comunidad con su contrato de mantenimiento.
¿El seguro de la comunidad sirve para reclamar a los vecinos morosos?
Sí, si incluye defensa jurídica con reclamación de cuotas. La aseguradora paga los honorarios de abogado y procurador para reclamar las cuotas impagadas, normalmente por el proceso monitorio especial para comunidades de propietarios que recoge el artículo 21 de la Ley 49/1960, de 21 de julio, sobre propiedad horizontal, hasta el límite que fije la póliza por reclamación y por año. Lo que el seguro no paga es la deuda del moroso: eso se recupera, si se recupera, en el procedimiento. Revisa si la póliza cubre también la ejecución cuando el vecino no paga tras la sentencia y si permite elegir abogado propio con un tope de honorarios distinto.
¿Qué datos necesito para calcular el precio del seguro de la comunidad?
La dirección del edificio, el año de construcción, los metros construidos totales, el número de viviendas, locales y plantas, si tiene ascensores, garaje, piscina, zonas deportivas o placas solares, y si hay empleados. También el capital de continente que quieres asegurar (o la póliza actual, que ya lo recoge), si quieres incluir el continente de los pisos, y la relación de siniestros de los últimos años. Con la póliza en vigor y el último recibo a mano, el asesor puede comparar garantía por garantía y detectar capitales desfasados. El administrador de fincas suele tener toda esta información en el expediente de la comunidad.
Ver todas las preguntas sobre Seguros de comunidades de vecinos
Aseguradoras con las que rastreamos seguros de comunidades de vecinos
Estas son las entidades de nuestro catálogo con oferta verificada en seguros de comunidades de propietarios. No todas aparecen en cada tarificación: cada aseguradora decide qué edificios acepta según antigüedad, uso y capital.








Conceptos que te ayudarán a entender este seguro
Por qué rastrear tu seguro con nosotros
Del Grupo Seguros Generales
Rastreador Seguros es una marca registrada del Grupo Seguros Generales, especializado en comparar seguros online.
Online desde 2008
Comparamos seguros en internet desde 2008, con atención por teléfono y WhatsApp.
78 aseguradoras
Comparamos precios y coberturas entre las 78 aseguradoras y servicios de nuestro catálogo, según el ramo.
Asesoramiento gratuito
Colaboramos con la correduría Proyectos y Seguros (DGSFP J0067). El servicio no tiene coste para ti.
¿Rastreamos tu seguro de comunidades de vecinos?
Compara precios y coberturas o pide que te llamemos. Sin coste y sin compromiso.