

Rastreador de seguros de cabezas tractoras
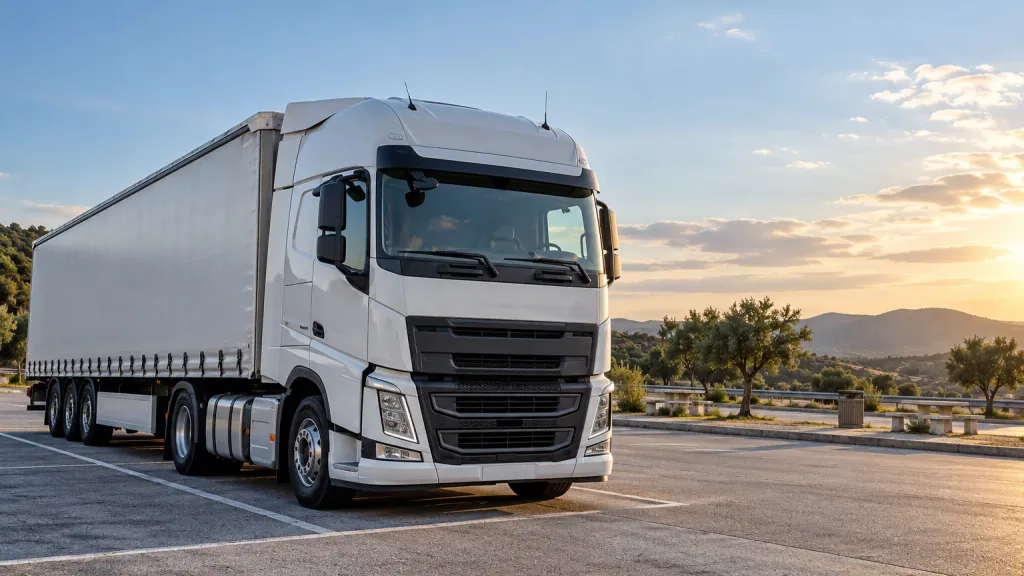
Una cabeza tractora no se asegura como un camión rígido. Es un vehículo pensado para arrastrar un semirremolque que, a efectos del seguro, es otro vehículo distinto, con su propia matrícula y su propia póliza. Con el rastreador de seguros de cabezas tractoras comparas las ofertas de las aseguradoras de nuestro catálogo para tu tractora, indicando si haces transporte nacional o internacional, si eres transportista autónomo con un solo vehículo o gestionas una flota, y qué tipo de semirremolque sueles enganchar.
El tarificador te da precios en pantalla, pero en este ramo las condiciones pesan tanto como la cifra. Si tienes dudas sobre cómo responde cada póliza con el semirremolque enganchado, qué pasa con la mercancía o cómo se cubre un viaje fuera de España, un asesor que conoce el transporte pesado te lo aclara por teléfono o WhatsApp sin coste para ti. Si lo que tienes es un camión rígido, mira el ramo de camiones.
Calcula el precio de tu seguro de cabezas tractoras
Responde a unas preguntas sobre ti y lo que quieres asegurar y verás al momento los precios de varias aseguradoras.
También puedes llamarnos al 917 567 108.
Antes de abrir el comparador
El comparador lo presta la correduría Proyectos y Seguros. Para funcionar guarda datos en tu navegador (cookies y almacenamiento local) y usa una huella técnica del navegador. Solo lo cargamos si lo aceptas. Más información en la política de cookies.
No cargaremos el comparador. Puedes llamarnos al 917 567 108 o dejar tu teléfono en el formulario de al lado y te llamamos nosotros.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Qué cubre un seguro de cabezas tractoras
El Real Decreto Legislativo 8/2004, de 29 de octubre, que aprueba el texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, obliga en su artículo 2 a todo propietario de un vehículo a motor con estacionamiento habitual en España a tener seguro de [responsabilidad civil](/glosario-terminos/responsabilidad-civil). Su artículo 1 bis incluye entre los vehículos a motor a los remolques y semirremolques, y el artículo 2.8 solo exceptúa de la obligación a los que no pasan de 750 kilogramos de masa máxima autorizada. Un semirremolque de transporte pesado los supera con mucho: tractora y semirremolque necesitan cada uno su seguro. A partir de ahí, estas son las coberturas que conviene revisar, siempre con los límites y condiciones que marque cada póliza.
Responsabilidad civil de la tractora y del semirremolque
La obligatoria responde de los daños a terceros con los importes mínimos del artículo 4.2 del Real Decreto Legislativo 8/2004 (70 millones de euros por siniestro en daños personales y 15 millones en daños materiales). Cuando el conjunto enganchado causa un accidente, el artículo 19.2 del Real Decreto 1507/2008 prevé que las aseguradoras de la tractora y del semirremolque contribuyan entre sí según las culpas, los acuerdos entre compañías o la prima de riesgo de cada vehículo. Desenganchado, el semirremolque responde solo con su póliza.
Responsabilidad civil voluntaria y ámbito internacional
La voluntaria amplía los límites del obligatorio, algo que interesa a quien mueve conjuntos pesados. El artículo 4.1 del Real Decreto Legislativo 8/2004 extiende el seguro obligatorio, con una sola prima, a todo el Espacio Económico Europeo y a los Estados adheridos al acuerdo entre oficinas nacionales de seguros. Para destinos fuera de ese ámbito revisa si la póliza emite carta verde y qué coberturas voluntarias viajan contigo.
Daños propios de la tractora
Es la cobertura que más encarece la prima y la que decide si una tractora nueva se recupera tras un vuelco o una salida de vía. Fíjate en cómo se fija el capital asegurado (valor de nuevo sin IVA o valor venal, y durante cuántos años), en la franquicia y en si incluye los daños durante las maniobras de enganche y desenganche en la campa.
Robo e incendio
El robo de una cabeza tractora completa es menos frecuente que el del gasóleo del depósito o de los equipos de la cabina en un polígono. Mira qué incluye la garantía de robo (vehículo, accesorios fijos, combustible) y si el incendio cubre el cortocircuito y los daños de origen eléctrico.
Asistencia en carretera para vehículo pesado
Una grúa de turismos no mueve una tractora. Comprueba que la asistencia esté pensada para pesados: desde qué kilómetro actúa, hasta dónde remolca, si incluye el trasbordo de la mercancía, el regreso del conductor y si funciona en toda Europa o solo en España.
Paralización por siniestro
Mientras la tractora está en el taller tras un accidente cubierto, el autónomo deja de facturar y sigue pagando la cuota del vehículo. Algunas pólizas pagan una cantidad por cada día de inmovilización, con un máximo de días y un periodo de carencia desde el siniestro. Revisa ambos números antes de comparar.
Lo que no cubre nunca el seguro del vehículo, la mercancía
La carga que transportas no es un daño a tercero del seguro de circulación: el artículo 5.2 del Real Decreto Legislativo 8/2004 deja fuera del obligatorio las cosas transportadas en el vehículo, y las pólizas de vehículo suelen recogerlo como exclusión. La Ley 15/2009, de 11 de noviembre, del contrato de transporte terrestre de mercancías, hace responder al porteador de la pérdida o avería de la mercancía (artículo 47), con el límite de indemnización de su artículo 57.1. Esa responsabilidad se cubre con un seguro de responsabilidad civil del transportista o con un seguro de transporte de mercancías aparte.
Conductor profesional y defensa jurídica
El seguro obligatorio no cubre las lesiones del conductor culpable. La garantía de accidentes del conductor paga un capital por fallecimiento o invalidez y, según la modalidad, gastos médicos. La defensa jurídica importa más que en un coche: quien vive del volante necesita reclamar daños, defenderse de multas y, si la póliza lo incluye, un subsidio por retirada del permiso.
Qué influye en el precio de tu seguro de cabezas tractoras
Las aseguradoras tarifican una cabeza tractora por el riesgo del negocio que hay detrás, no solo por el vehículo. Dos tractoras iguales pueden tener primas muy distintas si una hace reparto nacional de mercancía propia y la otra cruza Europa con carga ajena. Estos son los datos que más mueven el precio.
Valor de la tractora y antigüedad
El precio de nuevo sin IVA marca la prima de daños propios, robo e incendio. Una tractora de más de diez años suele asegurarse solo a terceros con coberturas sueltas porque el daño propio deja de compensar frente al valor venal.
Ámbito de circulación
Nacional, internacional dentro del Espacio Económico Europeo o con salidas a países que exigen carta verde. Cuanto más lejos y más países, más coste de asistencia y de gestión de siniestros, y menos aseguradoras hacen oferta.
Servicio público o privado complementario
Transportar mercancía de terceros (servicio público) se tarifica distinto de mover la mercancía de tu propia empresa (servicio privado complementario). El transporte de mercancías peligrosas con ADR o de cargas de alto valor también se declara y encarece la prima.
Quién conduce
El autónomo que conduce su propia tractora con muchos años de carné C+E y sin siniestros obtiene precios distintos de una empresa con conductores rotativos. Edad, antigüedad del permiso y siniestralidad de los últimos años se preguntan siempre.
Una tractora o una flota
A partir de varios vehículos las aseguradoras tarifican como flota, con una prima conjunta que depende de la siniestralidad global y simplifica altas y bajas de vehículos. Con una sola tractora se tarifica individualmente.
Semirremolque que sueles enganchar
Frigorífico, lona, cisterna, portavehículos o plataforma: el tipo de semirremolque dice mucho del riesgo del conjunto. Asegurar tractora y semirremolque en la misma compañía suele simplificar la gestión de un siniestro del conjunto.
Franquicia y coberturas voluntarias
Una franquicia alta en daños propios baja la prima de forma notable en un vehículo de este valor. La paralización, la asistencia europea y la responsabilidad civil voluntaria se suman por separado.
Cómo rastrear tu seguro de cabezas tractoras en tres pasos
Dinos cómo trabajas con tu tractora
Matrícula o marca y modelo, año, valor de nuevo, ámbito (nacional o internacional), servicio público o privado, tipo de semirremolque, número de vehículos y datos del conductor habitual. Con eso el tarificador consulta a las aseguradoras.
Compara coberturas, no solo la cifra
Abre cada oferta y revisa el límite de responsabilidad civil voluntaria, el capital de daños propios y su franquicia, la asistencia para pesados y si incluye paralización. Pregunta cómo encaja el seguro del semirremolque.
Contrata con ayuda de un asesor
Puedes cerrar online o pedir que te llame un asesor habituado a transportistas para resolver dudas, revisar tu póliza actual y coordinar el cambio sin que ningún vehículo se quede sin seguro.
Rastreamos seguros de cabezas tractoras de todas las marcas de cabeza tractora
Elige tu marca para ver qué conviene revisar en su seguro.
Preguntas frecuentes sobre seguros de cabezas tractoras
¿El semirremolque necesita un seguro propio o basta con el de la cabeza tractora?
Necesita su propio seguro de responsabilidad civil. El artículo 1 bis del Real Decreto Legislativo 8/2004 considera vehículo a motor a todo remolque y semirremolque destinado a ser arrastrado por un vehículo automóvil, y el artículo 2.8 solo libra de la obligación a los que no superan los 750 kilogramos de masa máxima autorizada. Un semirremolque de transporte pesado está muy por encima, así que debe tener su póliza aunque pase meses enganchado a la misma tractora. Esa póliza es la que responde cuando el semirremolque está desenganchado, por ejemplo si se desplaza en una campa o se suelta en una maniobra. Puedes asegurarlo en la misma compañía que la tractora o en otra distinta.
Si el conjunto enganchado causa un accidente, ¿qué seguro paga, el de la tractora o el del semirremolque?
Pueden contribuir los dos. El artículo 19.2 del Real Decreto 1507/2008 regula el caso de una cabeza tractora y el remolque o semirremolque a ella enganchado: si se puede determinar la culpa de cada vehículo, se reparte según esa culpa; si no, se aplica lo pactado en los acuerdos entre aseguradoras y, en su defecto, cada una contribuye en proporción a la prima de riesgo de su vehículo. Para el tercero perjudicado esto no cambia nada, porque cobra igual. Para ti sí importa: si tractora y semirremolque están en compañías distintas, el siniestro puede tardar más en cerrarse. Por eso conviene preguntar cómo gestiona cada aseguradora los siniestros del conjunto.
¿El seguro de la cabeza tractora cubre la mercancía que transporto?
No. El seguro obligatorio no cubre las cosas transportadas (artículo 5.2 del Real Decreto Legislativo 8/2004), y en la póliza del vehículo la mercancía queda como exclusión salvo garantía expresa. Tu responsabilidad sobre la carga la fija la Ley 15/2009, de 11 de noviembre, del contrato de transporte terrestre de mercancías: el porteador responde de la pérdida total o parcial y de las averías de la mercancía desde que la recibe hasta que la entrega (artículo 47), con el límite de indemnización por kilogramo de su artículo 57.1. Para cubrirla hacen falta otros seguros: la responsabilidad civil del transportista por la carga o un seguro de transporte de mercancías contratado por el cargador o por ti. Pídelos aparte y revisa que los límites casen con lo que transportas.
¿Qué necesito del seguro para hacer transporte internacional por Europa?
Para el Espacio Económico Europeo basta tu seguro obligatorio. El artículo 4.1 del Real Decreto Legislativo 8/2004 dispone que cubre, con una sola prima, la responsabilidad civil en todo el Espacio Económico Europeo y en los Estados adheridos al acuerdo entre oficinas nacionales de seguros. Lo que sí debes comprobar es qué coberturas voluntarias viajan contigo: algunas pólizas limitan la asistencia, los daños propios o la paralización al territorio español o a determinados países. Para destinos fuera de ese ámbito pide a la aseguradora la carta verde y confirma que el país figura en ella. Declara siempre las rutas habituales al contratar: el artículo 10 de la Ley 50/1980 de Contrato de Seguro te obliga a describir el riesgo con exactitud.
¿Qué es la cobertura de paralización y cuándo compensa contratarla?
Es una indemnización diaria por los días que la tractora está inmovilizada en el taller a causa de un siniestro cubierto por la póliza. Compensa sobre todo al transportista autónomo con un solo vehículo, que durante la reparación no factura y sigue pagando la financiación. Antes de compararla mira cuatro cosas: la cantidad por día, el máximo de días indemnizables, los días de carencia desde el siniestro en que todavía no se paga y qué siniestros la activan (algunas pólizas la limitan a accidentes con daños propios cubiertos y excluyen la avería mecánica). Es una garantía voluntaria: solo existe si la modalidad que contratas la incluye.
Soy autónomo con una sola tractora, ¿me aseguran igual que a una flota?
No, se tarifica de forma distinta. Con uno o pocos vehículos la aseguradora valora la tractora y al conductor uno a uno: años de carné, siniestralidad personal, ámbito de las rutas y tipo de servicio. En una flota, a partir de un número de vehículos que fija cada compañía, se calcula una prima conjunta según la siniestralidad global y el conjunto se gestiona con una sola póliza que admite altas y bajas durante el año. Para el autónomo suele pesar más su propio historial, así que pide a tu aseguradora actual el certificado de siniestralidad antes de comparar. Si tienes dos o tres tractoras, pregunta a un asesor desde qué número te conviene pasar a flota.
¿Qué datos necesito para calcular el precio del seguro de mi cabeza tractora?
La matrícula o la marca, el modelo y el año de la tractora, su valor de nuevo sin IVA, si haces servicio público (mercancía ajena) o privado complementario (mercancía propia), el ámbito de circulación (nacional, internacional o con países fuera del Espacio Económico Europeo), el tipo de semirremolque habitual y si transportas mercancías peligrosas. Del conductor habitual, fecha de nacimiento, fecha del permiso C+E y siniestros de los últimos años. Si tienes varios vehículos, cuántos. Con tu póliza actual a la vista comparas límites y franquicias y puedes trasladar la bonificación por años sin siniestros.
Ver todas las preguntas sobre Seguros de cabezas tractoras
Aseguradoras con las que rastreamos seguros de cabezas tractoras
Estas son las entidades de nuestro catálogo con oferta verificada en seguros de cabezas tractoras. No todas aparecen en cada tarificación: el ámbito internacional, las mercancías peligrosas o las flotas grandes reducen el número de compañías que hacen oferta.


Conceptos que te ayudarán a entender este seguro
Por qué rastrear tu seguro con nosotros
Del Grupo Seguros Generales
Rastreador Seguros es una marca registrada del Grupo Seguros Generales, especializado en comparar seguros online.
Online desde 2008
Comparamos seguros en internet desde 2008, con atención por teléfono y WhatsApp.
78 aseguradoras
Comparamos precios y coberturas entre las 78 aseguradoras y servicios de nuestro catálogo, según el ramo.
Asesoramiento gratuito
Colaboramos con la correduría Proyectos y Seguros (DGSFP J0067). El servicio no tiene coste para ti.
¿Rastreamos tu seguro de cabezas tractoras?
Compara precios y coberturas o pide que te llamemos. Sin coste y sin compromiso.