

Rastreador de seguros de RC profesional para terapeutas ocupacionales
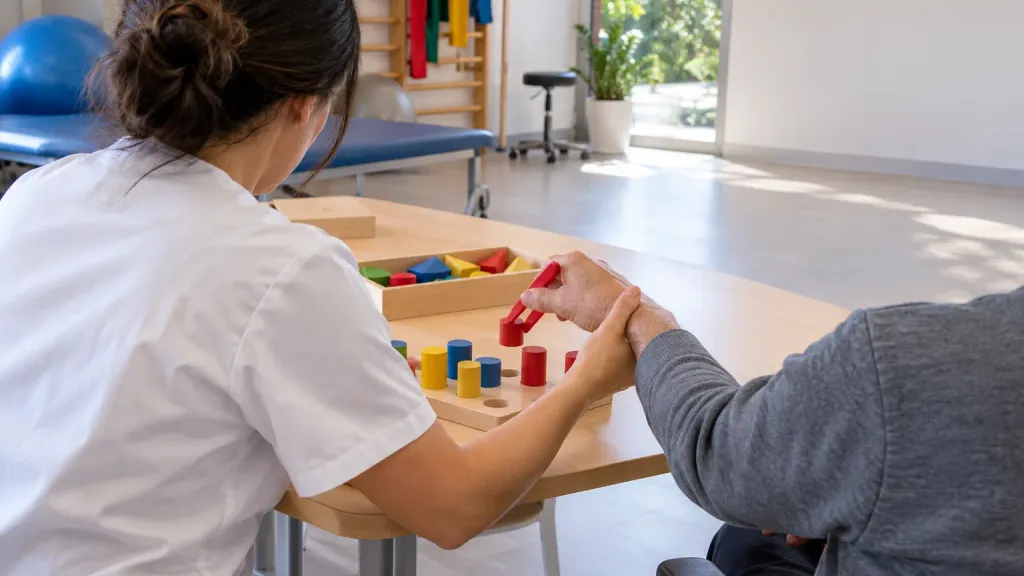
La terapia ocupacional aplica técnicas y actividades que buscan potenciar o suplir funciones físicas o psíquicas disminuidas o perdidas, según el artículo 7.2.c de la Ley 44/2003, de 21 de noviembre, de ordenación de las profesiones sanitarias. En la práctica trabajas con personas mayores, con niños con dificultades del desarrollo, con pacientes en rehabilitación neurológica o con personas con discapacidad, y muchas veces en su propia casa. El riesgo se reparte entre la caída durante una actividad, el producto de apoyo mal recomendado y la adaptación del hogar que no funciona. Con el rastreador de seguros de responsabilidad civil profesional comparas pólizas que cubren la consulta, el domicilio y el centro.
El precio se calcula en el comparador online con tus áreas de trabajo y el capital que necesitas. Si te surge alguna duda sobre el mínimo que te exige tu comunidad autónoma, un asesor te atiende por teléfono o por WhatsApp.
Calcula el precio de tu seguro de responsabilidad civil profesional para terapeutas ocupacionales
Responde a unas preguntas sobre ti y lo que quieres asegurar y verás al momento los precios de varias aseguradoras.
También puedes llamarnos al 917 567 108.
Antes de abrir el comparador
El comparador lo presta la correduría Proyectos y Seguros. Para funcionar guarda datos en tu navegador (cookies y almacenamiento local) y usa una huella técnica del navegador. Solo lo cargamos si lo aceptas. Más información en la política de cookies.
No cargaremos el comparador. Puedes llamarnos al 917 567 108 o dejar tu teléfono en el formulario de al lado y te llamamos nosotros.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Lo que conviene revisar en un seguro para Terapeutas ocupacionales
Seguro obligatorio en el ejercicio privado
La Terapia Ocupacional es profesión sanitaria de nivel diplomado (artículo 2.2.b de la Ley 44/2003). El artículo 46 de esa ley obliga a los profesionales sanitarios que ejercen en el ámbito privado a suscribir un seguro de responsabilidad, un aval u otra garantía financiera por daños a las personas, con las condiciones esenciales que fije cada comunidad autónoma.
Trabajo en el domicilio del paciente
Gran parte de la intervención se hace en casa del usuario. Comprueba que la póliza cubre la actividad fuera de un centro y los daños a los bienes de la vivienda durante la sesión, que a veces van con un sublímite propio.
Productos de apoyo y adaptaciones
Recomendar una silla, una grúa, una barra o la reforma de un baño es parte del trabajo. Si el usuario se lesiona por una recomendación inadecuada, la reclamación es profesional; si además vendes o instalas el producto, añade la RC de productos.
Usuarios vulnerables
Menores, personas mayores con deterioro cognitivo y personas con discapacidad elevan la exigencia de vigilancia. Revisa que no haya exclusiones específicas para estos colectivos.
Trabajo para centros y entidades
Si colaboras con residencias, colegios o asociaciones como profesional externo, su póliza suele cubrir solo a su plantilla. Pregunta antes y lleva tu propio seguro.
Qué influye en el precio del seguro de Terapeutas ocupacionales
Áreas de intervención
Geriatría, pediatría, neurorrehabilitación, salud mental o valoración de la autonomía tienen riesgos distintos. Declararlas bien afina el precio.
Lugar donde trabajas
Consulta propia, domicilios, centros ajenos o en línea: cada uno cambia la exposición a caídas y daños materiales.
Volumen de actividad
La facturación anual o el número de usuarios, y si trabajas solo o con equipo, son la base habitual del cálculo.
Capital y franquicia
El capital asegurado debe cubrir una lesión con secuelas en una persona frágil y no quedar por debajo del mínimo autonómico si lo hay. La franquicia modula la prima.
Guía para terapeutas ocupacionales
Riesgos típicos de un terapeuta ocupacional
La caída de un usuario mayor durante un entrenamiento de transferencias o de marcha. Una quemadura en una actividad de cocina terapéutica. Una férula mal adaptada que causa una lesión en la piel. Una valoración de la vivienda que no detecta un riesgo evidente. Un informe de autonomía que el usuario o su familia discuten porque afecta a una prestación.
Qué cubre y qué no
Según la modalidad, la póliza responde de la indemnización por daños personales y materiales, de tu defensa jurídica y de las fianzas civiles. Quedan fuera las sanciones, los daños intencionados y los hechos que ya conocías al contratar. Si diriges obras de adaptación, esa parte puede quedar fuera de una RC sanitaria: decláralo. Repasa las exclusiones con el asesor.
La RC no cubre tus propias lesiones al movilizar a un usuario. Si trabajas por tu cuenta, valora un seguro de accidentes o de incapacidad laboral.
Capital y retroactividad
Los efectos de una adaptación mal planteada pueden aparecer meses después. En pólizas por fecha de reclamación, pide retroactividad y un periodo de reclamación posterior si dejas la actividad.
Qué datos te pedirá el comparador
Tus áreas de intervención, dónde trabajas (consulta, domicilio, centros), si fabricas férulas o vendes productos de apoyo, el número de profesionales y empleados, la facturación, si eres autónomo o sociedad, el capital y tu póliza actual. Si compartes centro con fisioterapeutas o logopedas, dilo: una póliza conjunta puede encajar.
Cómo pedir tu precio
Algunas aseguradoras con las que rastreamos seguros de responsabilidad civil profesional
Entidades de nuestro catálogo con oferta verificada en este ramo (10 con logotipo). Todas en la página de seguros de responsabilidad civil profesional.




Preguntas frecuentes sobre el seguro de Terapeutas ocupacionales
¿Qué diferencia hay entre la RC profesional y la RC de explotación?
La RC profesional cubre el perjuicio económico que causas a un cliente por un error, una omisión o un retraso en tu trabajo, sin que haya daño físico: una tasación mal hecha, un plazo fiscal perdido, un cálculo erróneo. La RC de explotación cubre los daños materiales y personales que tu actividad o tu local causan a terceros: una visita que tropieza en la oficina, un técnico que rompe algo en casa del cliente. Algunas pólizas llevan las dos, pero con capitales distintos y a veces con franquicias distintas. Si solo contratas una, el otro tipo de daño queda sin cubrir. Más detalle en responsabilidad civil.
¿Es obligatorio tener un seguro de responsabilidad civil profesional?
Depende de la profesión. No existe una ley general que obligue a todos los profesionales, pero sí normas sectoriales: los corredores de seguros deben contratar un seguro de responsabilidad civil profesional u otra garantía financiera con un mínimo de 1.564.610 euros por siniestro y 2.315.610 euros por año (artículo 157.1.g) del Real Decreto-ley 3/2020, de 4 de febrero), y las sociedades profesionales deben estipular un seguro que cubra su responsabilidad (artículo 11.3 de la Ley 2/2007, de 15 de marzo). Otras actividades, como administradores de fincas, agencias de viajes o la abogacía, pueden tenerlo exigido por normativa autonómica o colegial. Pregunta a tu colegio o a tu asesor cuál es tu caso.
¿Qué capital asegurado necesito en una RC profesional?
El que cubra la reclamación más grande que puedas recibir, no la más frecuente. Piensa en el importe de los encargos que firmas, en lo que costaría rehacerlos y en el perjuicio que un error puede causar al cliente: un asesor fiscal de pymes y un arquitecto que proyecta un edificio no necesitan el mismo capital asegurado. Comprueba también si tu colegio, tu normativa o tus clientes (hay licitaciones y contratos que lo hacen) fijan un mínimo. El capital se expresa por siniestro y por año: si tienes varias reclamaciones en un ejercicio, el límite anual se reparte entre todas. En el comparador puedes tarificar con varios capitales y ver cuánto cambia la prima.
Soy autónomo, ¿me hace falta una RC profesional o es cosa de empresas?
Puede hacerte falta igual, porque como autónomo respondes con tu patrimonio personal de los perjuicios que causes a tus clientes. Una sociedad de capital limita, en general, la responsabilidad de los socios, pero en una sociedad profesional los profesionales que actúan responden con ella de sus actos profesionales (artículo 11.2 de la Ley 2/2007, de 15 de marzo) y la sociedad debe estipular un seguro (artículo 11.3). Las aseguradoras tarifican a autónomos y sociedades con criterios como actividad, facturación, personas que trabajan y capital. Si trabajas para una empresa como colaborador externo, pregunta si su póliza te cubre; puede cubrir solo a su plantilla y a ti te conviene tu propio seguro.
Ver todas las preguntas sobre Seguros de responsabilidad civil profesional
Conceptos relacionados
Por qué rastrear tu seguro con nosotros
Del Grupo Seguros Generales
Rastreador Seguros es una marca registrada del Grupo Seguros Generales, especializado en comparar seguros online.
Online desde 2008
Comparamos seguros en internet desde 2008, con atención por teléfono y WhatsApp.
78 aseguradoras
Comparamos precios y coberturas entre las 78 aseguradoras y servicios de nuestro catálogo, según el ramo.
Asesoramiento gratuito
Colaboramos con la correduría Proyectos y Seguros (DGSFP J0067). El servicio no tiene coste para ti.
¿Rastreamos tu seguro de responsabilidad civil profesional para Terapeutas ocupacionales?
Compara precios y coberturas o pide que te llamemos. Sin coste y sin compromiso.