

Rastreador de seguros de RC profesional para fisioterapeutas
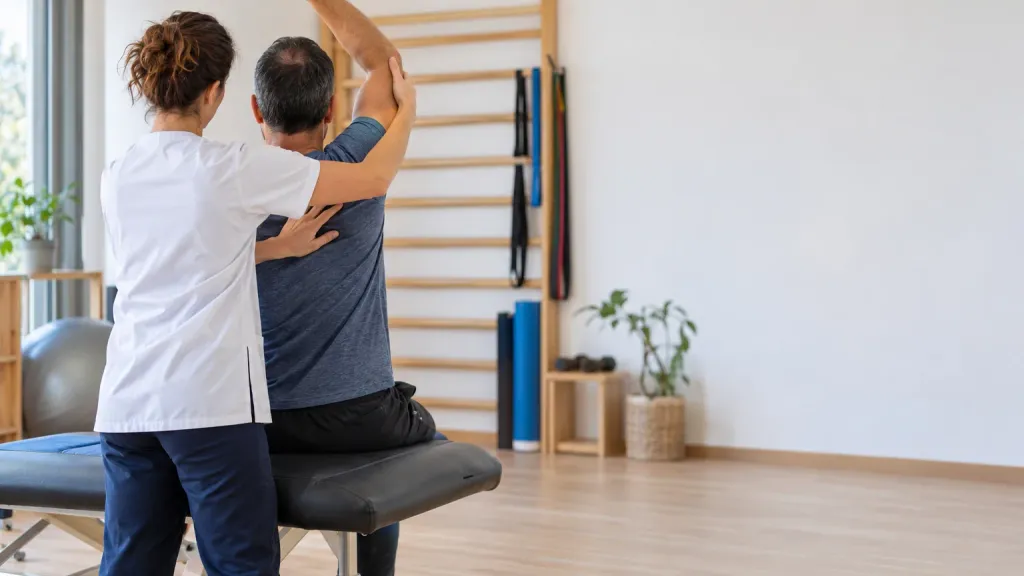
El fisioterapeuta trabaja con las manos y con aparatos sobre el cuerpo del paciente, y eso hace que su riesgo sea físico: una manipulación que lesiona, una quemadura por un equipo de electroterapia, una punción que se complica o una caída al bajar de la camilla. Rastreamos pólizas que cubran las técnicas que de verdad aplicas, en consulta propia, en un centro ajeno, a domicilio o con un club deportivo. Con el rastreador de seguros de responsabilidad civil profesional comparas las ofertas que aceptan la fisioterapia como actividad.
El precio sale del comparador online en unos minutos: actividad, facturación, si tienes empleados y capital. Si aplicas técnicas invasivas o trabajas para varios centros a la vez y no sabes cómo declararlo, un asesor te lo aclara por teléfono o WhatsApp.
Calcula el precio de tu seguro de responsabilidad civil profesional para fisioterapeutas
Responde a unas preguntas sobre ti y lo que quieres asegurar y verás al momento los precios de varias aseguradoras.
También puedes llamarnos al 917 567 108.
Antes de abrir el comparador
El comparador lo presta la correduría Proyectos y Seguros. Para funcionar guarda datos en tu navegador (cookies y almacenamiento local) y usa una huella técnica del navegador. Solo lo cargamos si lo aceptas. Más información en la política de cookies.
No cargaremos el comparador. Puedes llamarnos al 917 567 108 o dejar tu teléfono en el formulario de al lado y te llamamos nosotros.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Lo que conviene revisar en un seguro para Fisioterapeutas
Técnicas invasivas declaradas
Punción seca, electrólisis percutánea u otras técnicas con aguja no siempre están dentro de la actividad básica. Comprueba que la póliza las nombra o que no las excluye; si no consta, pregunta antes de firmar.
Terapia manual y manipulaciones
Las manipulaciones articulares y vertebrales son una de las fuentes de reclamación de la profesión. Revisa que entren en la definición de la actividad asegurada y si llevan algún sublímite.
Equipos de electroterapia y calor
Diatermia, ultrasonidos, corrientes, ondas de choque o láser pueden causar quemaduras o lesiones si fallan o se aplican mal. La reclamación puede ir por el error profesional o por el aparato, y conviene que la póliza cubra las dos vías.
Dónde ejerces
Consulta propia, centro de otro, domicilio del paciente, residencias, clubes o eventos deportivos: si trabajas fuera de tu local, mira que la cobertura no se limite a una dirección concreta.
Local y empleados
Si tienes clínica, la RC de explotación responde de la caída de un paciente en la sala de espera, la patronal de los fisioterapeutas o recepcionistas contratados y la locativa del local alquilado.
Qué influye en el precio del seguro de Fisioterapeutas
Técnicas que aplicas
Una práctica centrada en ejercicio terapéutico no tarifica igual que otra que suma punción, manipulaciones y electrólisis.
Volumen de pacientes y facturación
La facturación anual y el número de profesionales del centro miden cuántos tratamientos haces y, con ellos, la exposición.
Ámbito de trabajo
Trabajar con deportistas, en suelo pélvico, en neurológica o con personas mayores en domicilio son perfiles distintos para la aseguradora.
Capital y franquicia
Subir el capital asegurado o bajar la franquicia encarece la prima; compara varias combinaciones en el comparador.
Guía para fisioterapeutas
Riesgos típicos de un fisioterapeuta
Muchas reclamaciones nacen de una lesión atribuida al tratamiento: un empeoramiento tras una manipulación, una quemadura por un equipo, una complicación tras una punción o un paciente que se cae durante un ejercicio. También pesan el tratamiento sin un consentimiento informado documentado y la falta de derivación a otro profesional cuando el caso lo pedía.
Si llevas a un equipo deportivo, hay un riesgo propio: la decisión sobre la vuelta a la actividad de un jugador lesionado. Si el club te contrata como autónomo, pregunta si su póliza te cubre o si te pide la tuya.
Seguro obligatorio para fisioterapeutas
La Fisioterapia figura entre las profesiones sanitarias del artículo 2.2.b) de la Ley 44/2003, de 21 de noviembre, de ordenación de las profesiones sanitarias. Su artículo 46 obliga a los profesionales sanitarios que ejercen en la asistencia sanitaria privada a suscribir un seguro de responsabilidad, un aval u otra garantía financiera que cubra las indemnizaciones por daños a las personas causados al prestar la asistencia.
Las condiciones esenciales de ese aseguramiento las fijan las comunidades autónomas, y los colegios pueden ayudar a cumplirlo. Si tu colegio tiene una póliza colectiva, revisa qué técnicas cubre y con qué capital antes de decidir si te basta o necesitas una propia.
Qué cubre y qué no
Según la modalidad, la póliza responde de la indemnización al paciente, de la defensa jurídica y de las fianzas, y puede incluir inhabilitación profesional. No cubre las técnicas que no estás habilitado a aplicar, las actividades no declaradas, los hechos que ya conocías al contratar ni las sanciones. Revisa las exclusiones de cada oferta.
La avería o el robo de tus equipos no es responsabilidad civil: necesitan un seguro de daños del centro. Si compartes centro con otros sanitarios, cada uno necesita su actividad declarada: la ficha de logopedas muestra cómo cambian los riesgos.
Capital y retroactividad
Una lesión puede reclamarse meses después del tratamiento. El artículo 73 de la Ley 50/1980, de 8 de octubre, de Contrato de Seguro admite pólizas por fecha de reclamación si cubren hechos ocurridos al menos un año antes de contratar o reclamaciones presentadas al menos un año después de terminar el contrato. Al cambiar de compañía, pide la retroactividad que cubra todo el tiempo que llevas ejerciendo.
Qué datos te pedirá el comparador
Actividad, facturación, si ejerces como autónomo o sociedad, número de profesionales, técnicas que aplicas, si trabajas a domicilio o con clubes, capital deseado y reclamaciones previas.
Cómo pedir tu precio
Algunas aseguradoras con las que rastreamos seguros de responsabilidad civil profesional
Entidades de nuestro catálogo con oferta verificada en este ramo (10 con logotipo). Todas en la página de seguros de responsabilidad civil profesional.


Preguntas frecuentes sobre el seguro de Fisioterapeutas
¿Es obligatorio tener un seguro de responsabilidad civil profesional?
Depende de la profesión. No existe una ley general que obligue a todos los profesionales, pero sí normas sectoriales: los corredores de seguros deben contratar un seguro de responsabilidad civil profesional u otra garantía financiera con un mínimo de 1.564.610 euros por siniestro y 2.315.610 euros por año (artículo 157.1.g) del Real Decreto-ley 3/2020, de 4 de febrero), y las sociedades profesionales deben estipular un seguro que cubra su responsabilidad (artículo 11.3 de la Ley 2/2007, de 15 de marzo). Otras actividades, como administradores de fincas, agencias de viajes o la abogacía, pueden tenerlo exigido por normativa autonómica o colegial. Pregunta a tu colegio o a tu asesor cuál es tu caso.
¿Qué es la retroactividad en una póliza de RC profesional y por qué importa al cambiar de aseguradora?
La retroactividad es la fecha desde la que la póliza cubre los errores que cometiste antes de contratarla, siempre que la reclamación llegue durante su vigencia. Importa porque las pólizas de RC profesional pueden ser de tipo claims made (por fecha de reclamación) y un cliente puede reclamarte años después del trabajo. El artículo 73, párrafo segundo, de la Ley 50/1980, de 8 de octubre, de Contrato de Seguro exige que estas cláusulas cubran al menos los hechos ocurridos un año antes del inicio del contrato. Si cambias de compañía, pide a la nueva una retroactividad que llegue, como mínimo, hasta la fecha en la que empezó tu primera póliza; si no, los trabajos de ese periodo quedan en tierra de nadie.
Soy autónomo, ¿me hace falta una RC profesional o es cosa de empresas?
Puede hacerte falta igual, porque como autónomo respondes con tu patrimonio personal de los perjuicios que causes a tus clientes. Una sociedad de capital limita, en general, la responsabilidad de los socios, pero en una sociedad profesional los profesionales que actúan responden con ella de sus actos profesionales (artículo 11.2 de la Ley 2/2007, de 15 de marzo) y la sociedad debe estipular un seguro (artículo 11.3). Las aseguradoras tarifican a autónomos y sociedades con criterios como actividad, facturación, personas que trabajan y capital. Si trabajas para una empresa como colaborador externo, pregunta si su póliza te cubre; puede cubrir solo a su plantilla y a ti te conviene tu propio seguro.
¿Qué datos necesito para calcular el precio de mi seguro de RC profesional?
La actividad exacta que ejerces (si son varias, todas), la facturación del último ejercicio o la prevista, si trabajas como autónomo o a través de una sociedad, cuántos profesionales y empleados hay, el capital que quieres por siniestro y por año, la franquicia que aceptas y la retroactividad que necesitas. Si ya tienes seguro, ten a mano la póliza para copiar su fecha de retroactividad y el historial de reclamaciones de los últimos años, porque las aseguradoras lo preguntan. Con esos datos el comparador devuelve las ofertas de las compañías que aceptan tu profesión en unos minutos.
Ver todas las preguntas sobre Seguros de responsabilidad civil profesional
Conceptos relacionados
Otras profesiones y actividades que rastreamos
- Entidades financieras
- Entrenadores personales
- Escuelas de formación teatro, peluquería, música
- Estructuras metálicas
- Farmacéuticos
- Fontaneros
- Fotógrafos
- Funeraria
- Galería de arte
- Gestores administrativos
Ver todas las profesiones y actividades en seguros de responsabilidad civil profesional
Por qué rastrear tu seguro con nosotros
Del Grupo Seguros Generales
Rastreador Seguros es una marca registrada del Grupo Seguros Generales, especializado en comparar seguros online.
Online desde 2008
Comparamos seguros en internet desde 2008, con atención por teléfono y WhatsApp.
78 aseguradoras
Comparamos precios y coberturas entre las 78 aseguradoras y servicios de nuestro catálogo, según el ramo.
Asesoramiento gratuito
Colaboramos con la correduría Proyectos y Seguros (DGSFP J0067). El servicio no tiene coste para ti.
¿Rastreamos tu seguro de responsabilidad civil profesional para Fisioterapeutas?
Compara precios y coberturas o pide que te llamemos. Sin coste y sin compromiso.