

Rastreador de seguros de RC profesional para veterinarios
El paciente del veterinario es un animal que para su dueño vale un dinero, a veces mucho, y casi siempre algo más. Una anestesia que sale mal en un perro, una cojera mal diagnosticada en un caballo de competición o un fallo en el saneamiento de una explotación ganadera pueden convertirse en reclamaciones muy distintas. Además trabajas con animales que muerden, cocean o se escapan, con rayos X y con medicamentos. Con el rastreador de seguros de responsabilidad civil profesional comparas pólizas pensadas para clínica, ambulante y ganadería.
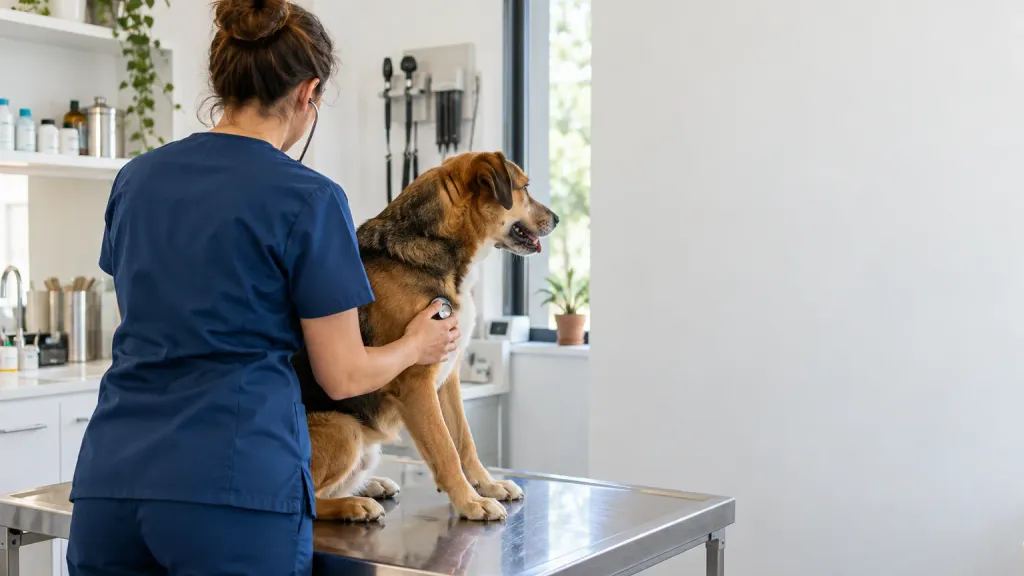
El precio se calcula en el comparador online con tu tipo de práctica, tu facturación y el capital que necesitas. Si tu colegio tiene póliza colectiva y quieres saber si te basta, un asesor lo revisa contigo por teléfono o por WhatsApp.
Calcula el precio de tu seguro de responsabilidad civil profesional para veterinarios
Responde a unas preguntas sobre ti y lo que quieres asegurar y verás al momento los precios de varias aseguradoras.
También puedes llamarnos al 917 567 108.
Antes de abrir el comparador
El comparador lo presta la correduría Proyectos y Seguros. Para funcionar guarda datos en tu navegador (cookies y almacenamiento local) y usa una huella técnica del navegador. Solo lo cargamos si lo aceptas. Más información en la política de cookies.
No cargaremos el comparador. Puedes llamarnos al 917 567 108 o dejar tu teléfono en el formulario de al lado y te llamamos nosotros.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Lo que conviene revisar en un seguro para Veterinarios
Seguro exigido
Si tienes que llevar un seguro de RC y con qué capital depende de tu normativa sectorial, autonómica o colegial. Si tu colegio ofrece una póliza colectiva, compara su capital y sus exclusiones con tu práctica real antes de decidir si necesitas una propia o complementaria.
Animales bajo tu custodia
Mientras el animal está en consulta, ingresado o en la residencia de la clínica, lo tienes a tu cargo. El artículo 1905 del Código Civil hace responsable al poseedor de un animal, o a quien se sirve de él, de los perjuicios que cause, aunque se escape. Comprueba que la póliza cubre tanto los daños que sufre el animal confiado como los que causa a terceros.
Especie y tipo de práctica
Pequeños animales, exóticos, équidos, ganadería o fauna salvaje tienen riesgos y valores muy diferentes. La póliza debe nombrar todas las especies y actividades que atiendes, incluida la cirugía.
Certificados y actuaciones oficiales
Certificados sanitarios para viajes o exportación, identificación, campañas de saneamiento o inspecciones pueden causar un perjuicio económico si contienen un error. Mira si están cubiertos y si la póliza distingue entre la actividad privada y la que haces por encargo de la Administración.
Medicamentos y productos
Una prescripción o una dispensación equivocada, o un pienso o producto que vendes en la clínica, puede reclamarse por la vía profesional o por la RC de productos. Asegúrate de que ambas estén.
Qué influye en el precio del seguro de Veterinarios
Especies atendidas
Tratar équidos de alto valor o explotaciones con muchas cabezas eleva el posible importe de una reclamación frente a una clínica de pequeños animales.
Cirugía, anestesia y hospitalización
Hacer cirugía, tener hospitalización o servicio de urgencias de veinticuatro horas pesa en la prima más que la consulta y la medicina preventiva.
Facturación y equipo
La facturación anual y el número de veterinarios, auxiliares y empleados son la base habitual del cálculo, junto con la RC patronal.
Capital y franquicia
El capital asegurado y la franquicia por siniestro mueven el precio. En ganadería y équidos conviene un capital alto.
Guía para veterinarios
Riesgos típicos de un veterinario
La muerte de un animal durante una anestesia o tras una cirugía. Un diagnóstico tardío que el dueño atribuye a negligencia. Un perro que se escapa de la clínica y provoca un accidente de tráfico. Un caballo que cocea a su propietario mientras lo sujeta para la exploración. Un error en un certificado que bloquea la venta de un lote de ganado. Una mordedura a otro cliente en la sala de espera.
Qué cubre y qué no
Según la modalidad, la póliza responde de la indemnización al dueño o a terceros, de tu defensa jurídica y de las fianzas civiles. Quedan fuera los resultados garantizados, las sanciones administrativas, los hechos conocidos antes de contratar y las actividades no declaradas. Lee las exclusiones sobre animales confiados, que a veces llevan un sublímite bajo.
Tus propias lesiones por una mordedura o una coz no entran en la RC. Si trabajas por tu cuenta, valora un seguro de accidentes.
Capital y retroactividad
El artículo 73 de la Ley 50/1980, de 8 de octubre, de Contrato de Seguro, permite las pólizas por fecha de reclamación si cubren al menos el año anterior al contrato. Si cambias de aseguradora o dejas la póliza colegial, negocia una retroactividad que no deje huecos.
Qué datos te pedirá el comparador
Las especies que atiendes, si haces cirugía, hospitalización o urgencias, si trabajas en clínica o de forma ambulante, si emites certificados oficiales, si vendes productos, el número de veterinarios y empleados, la facturación, el capital y tu póliza actual. Si además tienes residencia o peluquería canina, mira la página de guardería de perros.
Cómo pedir tu precio
Algunas aseguradoras con las que rastreamos seguros de responsabilidad civil profesional
Entidades de nuestro catálogo con oferta verificada en este ramo (10 con logotipo). Todas en la página de seguros de responsabilidad civil profesional.




Preguntas frecuentes sobre el seguro de Veterinarios
¿Qué diferencia hay entre la RC profesional y la RC de explotación?
La RC profesional cubre el perjuicio económico que causas a un cliente por un error, una omisión o un retraso en tu trabajo, sin que haya daño físico: una tasación mal hecha, un plazo fiscal perdido, un cálculo erróneo. La RC de explotación cubre los daños materiales y personales que tu actividad o tu local causan a terceros: una visita que tropieza en la oficina, un técnico que rompe algo en casa del cliente. Algunas pólizas llevan las dos, pero con capitales distintos y a veces con franquicias distintas. Si solo contratas una, el otro tipo de daño queda sin cubrir. Más detalle en responsabilidad civil.
¿Es obligatorio tener un seguro de responsabilidad civil profesional?
Depende de la profesión. No existe una ley general que obligue a todos los profesionales, pero sí normas sectoriales: los corredores de seguros deben contratar un seguro de responsabilidad civil profesional u otra garantía financiera con un mínimo de 1.564.610 euros por siniestro y 2.315.610 euros por año (artículo 157.1.g) del Real Decreto-ley 3/2020, de 4 de febrero), y las sociedades profesionales deben estipular un seguro que cubra su responsabilidad (artículo 11.3 de la Ley 2/2007, de 15 de marzo). Otras actividades, como administradores de fincas, agencias de viajes o la abogacía, pueden tenerlo exigido por normativa autonómica o colegial. Pregunta a tu colegio o a tu asesor cuál es tu caso.
¿Qué capital asegurado necesito en una RC profesional?
El que cubra la reclamación más grande que puedas recibir, no la más frecuente. Piensa en el importe de los encargos que firmas, en lo que costaría rehacerlos y en el perjuicio que un error puede causar al cliente: un asesor fiscal de pymes y un arquitecto que proyecta un edificio no necesitan el mismo capital asegurado. Comprueba también si tu colegio, tu normativa o tus clientes (hay licitaciones y contratos que lo hacen) fijan un mínimo. El capital se expresa por siniestro y por año: si tienes varias reclamaciones en un ejercicio, el límite anual se reparte entre todas. En el comparador puedes tarificar con varios capitales y ver cuánto cambia la prima.
¿Cubre la RC profesional las multas, las sanciones o los errores que ya conocía?
No, por regla general. Las multas y sanciones administrativas o penales quedan excluidas en las pólizas de RC profesional: el seguro cubre la indemnización a quien ha sufrido el daño, no el castigo por una infracción. Tampoco cubre los hechos que ya conocías al contratar (una reclamación recibida o un error detectado antes de la fecha de efecto), el dolo ni las actividades que no has declarado. Lo que sí entra, si lo incluye la póliza, es la defensa jurídica frente a la reclamación aunque al final no prospere, y la indemnización al cliente por el perjuicio que le causó tu error. Revisa las exclusiones de cada oferta antes de decidir.
Ver todas las preguntas sobre Seguros de responsabilidad civil profesional
Conceptos relacionados
Por qué rastrear tu seguro con nosotros
Del Grupo Seguros Generales
Rastreador Seguros es una marca registrada del Grupo Seguros Generales, especializado en comparar seguros online.
Online desde 2008
Comparamos seguros en internet desde 2008, con atención por teléfono y WhatsApp.
78 aseguradoras
Comparamos precios y coberturas entre las 78 aseguradoras y servicios de nuestro catálogo, según el ramo.
Asesoramiento gratuito
Colaboramos con la correduría Proyectos y Seguros (DGSFP J0067). El servicio no tiene coste para ti.
¿Rastreamos tu seguro de responsabilidad civil profesional para Veterinarios?
Compara precios y coberturas o pide que te llamemos. Sin coste y sin compromiso.