

Rastreador de seguros de RC profesional para ópticos optometristas
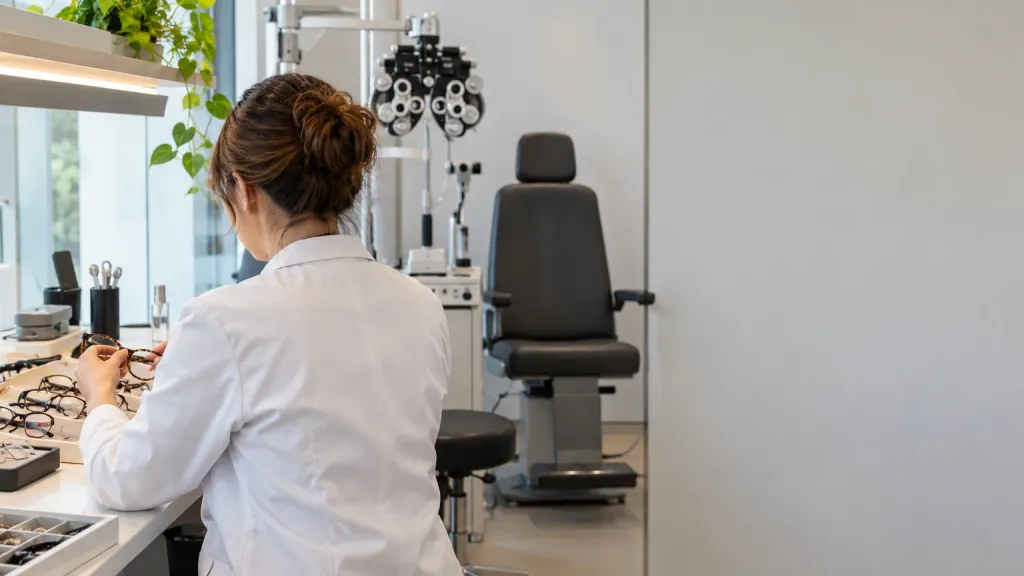
El óptico-optometrista trabaja en dos planos a la vez: es profesional sanitario y, casi siempre, también comerciante. En el gabinete mide la refracción, adapta lentes de contacto y controla las ayudas ópticas; en la tienda vende monturas, lentes, líquidos de mantenimiento y gafas de sol. Cada plano tiene su riesgo y su cobertura. Con el rastreador de seguros de responsabilidad civil profesional comparas pólizas que reúnen la parte sanitaria, la de productos y la de establecimiento abierto al público.
El precio se calcula en el comparador online con los datos de tu óptica y el capital que necesitas. Si tienes dudas sobre lo que te exige tu comunidad autónoma, un asesor te atiende por teléfono o por WhatsApp.
Calcula el precio de tu seguro de responsabilidad civil profesional para ópticos optometristas
Responde a unas preguntas sobre ti y lo que quieres asegurar y verás al momento los precios de varias aseguradoras.
También puedes llamarnos al 917 567 108.
Antes de abrir el comparador
El comparador lo presta la correduría Proyectos y Seguros. Para funcionar guarda datos en tu navegador (cookies y almacenamiento local) y usa una huella técnica del navegador. Solo lo cargamos si lo aceptas. Más información en la política de cookies.
No cargaremos el comparador. Puedes llamarnos al 917 567 108 o dejar tu teléfono en el formulario de al lado y te llamamos nosotros.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Lo que conviene revisar en un seguro para Ópticos optometristas
Seguro obligatorio como profesional sanitario
La Ley 44/2003, de 21 de noviembre, de ordenación de las profesiones sanitarias, incluye la Óptica y Optometría entre las profesiones sanitarias de nivel diplomado (artículo 2.2.b). Su artículo 46 obliga a los profesionales sanitarios que ejercen en el ámbito privado, y a las entidades privadas que prestan servicios sanitarios, a suscribir un seguro de responsabilidad, un aval u otra garantía financiera por daños a las personas. Las comunidades autónomas fijan las condiciones esenciales: compruébalas antes de elegir capital.
Adaptación de lentes de contacto
Es un acto con riesgo de daño físico: una adaptación inadecuada, unas pautas de uso mal explicadas o un seguimiento que no se hace pueden acabar en una lesión ocular. Comprueba que la contactología figura expresamente en la actividad asegurada.
RC de productos
Una lente mal montada, un error de graduación al tallar o un producto de mantenimiento defectuoso entran en la RC de productos, distinta de la profesional. Mira que la póliza incluya ambas y si cubre los productos que fabricas o montas en tu taller.
Optometría avanzada y terapia visual
Si haces terapia visual, baja visión, ortoqueratología o atiendes a niños, decláralo. Son actividades que algunas aseguradoras tarifican aparte o limitan.
Varios establecimientos y franquicias comerciales
Si tienes varias ópticas o perteneces a una cadena, revisa quién es el tomador y si la póliza de la cadena cubre al óptico como persona física o solo a la sociedad.
Qué influye en el precio del seguro de Ópticos optometristas
Actividades sanitarias declaradas
Una óptica centrada en graduación y venta no se tarifica igual que un centro con contactología especializada, ortoqueratología o terapia visual.
Facturación y número de ópticos
La facturación del establecimiento y el número de ópticos-optometristas que atienden son la base habitual del cálculo.
Capital por siniestro y por año
El capital asegurado debe respetar los mínimos que fije tu comunidad autónoma, si los hay, y cubrir una reclamación por daño ocular, que puede ser alta.
Franquicia y siniestralidad
Una franquicia en daños materiales abarata la prima; las reclamaciones previas la encarecen.
Guía para ópticos optometristas
Riesgos típicos de una óptica
En el gabinete: no advertir signos que aconsejaban derivar al oftalmólogo, una graduación equivocada que causa molestias o un accidente, o una adaptación de lentes de contacto con complicaciones. En el taller: montajes con centrado erróneo o lentes que no corresponden a la prescripción. En la tienda: el cliente que tropieza, el espejo que cae o la montura que causa una reacción.
Qué cubre y qué no
Según la modalidad, la póliza responde de la indemnización por daños personales y del perjuicio que de ellos derive, de la defensa jurídica y de las fianzas civiles. La simple devolución de una gafa defectuosa o rehacer una lente no es un siniestro: es la garantía comercial del producto. Tampoco entran las sanciones administrativas ni los hechos conocidos al contratar. Revisa las exclusiones en contactología.
El local y las existencias
La RC no cubre el robo de monturas ni el incendio de la tienda. Eso va por un multirriesgo del establecimiento, que puedes comparar en seguros de comercios. Conviene tener las dos pólizas coordinadas para que no queden huecos entre daños a terceros y daños propios.
Capital y retroactividad
Muchas pólizas son de tipo claims made, por fecha de reclamación. Si cambias de aseguradora o traspasas la óptica, pide retroactividad y un periodo de reclamación posterior que cubra a los clientes ya adaptados.
Qué datos te pedirá el comparador
La actividad (graduación, contactología, terapia visual, taller propio), el número de ópticos y empleados, la facturación, los establecimientos, si ejerces como autónomo o sociedad, el capital y tu póliza actual. Si en tu centro trabajan otros sanitarios, mira también la página de centros sanitarios sin internamiento.
Cómo pedir tu precio
Algunas aseguradoras con las que rastreamos seguros de responsabilidad civil profesional
Entidades de nuestro catálogo con oferta verificada en este ramo (10 con logotipo). Todas en la página de seguros de responsabilidad civil profesional.


Preguntas frecuentes sobre el seguro de Ópticos optometristas
¿Qué diferencia hay entre la RC profesional y la RC de explotación?
La RC profesional cubre el perjuicio económico que causas a un cliente por un error, una omisión o un retraso en tu trabajo, sin que haya daño físico: una tasación mal hecha, un plazo fiscal perdido, un cálculo erróneo. La RC de explotación cubre los daños materiales y personales que tu actividad o tu local causan a terceros: una visita que tropieza en la oficina, un técnico que rompe algo en casa del cliente. Algunas pólizas llevan las dos, pero con capitales distintos y a veces con franquicias distintas. Si solo contratas una, el otro tipo de daño queda sin cubrir. Más detalle en responsabilidad civil.
¿Es obligatorio tener un seguro de responsabilidad civil profesional?
Depende de la profesión. No existe una ley general que obligue a todos los profesionales, pero sí normas sectoriales: los corredores de seguros deben contratar un seguro de responsabilidad civil profesional u otra garantía financiera con un mínimo de 1.564.610 euros por siniestro y 2.315.610 euros por año (artículo 157.1.g) del Real Decreto-ley 3/2020, de 4 de febrero), y las sociedades profesionales deben estipular un seguro que cubra su responsabilidad (artículo 11.3 de la Ley 2/2007, de 15 de marzo). Otras actividades, como administradores de fincas, agencias de viajes o la abogacía, pueden tenerlo exigido por normativa autonómica o colegial. Pregunta a tu colegio o a tu asesor cuál es tu caso.
¿Qué capital asegurado necesito en una RC profesional?
El que cubra la reclamación más grande que puedas recibir, no la más frecuente. Piensa en el importe de los encargos que firmas, en lo que costaría rehacerlos y en el perjuicio que un error puede causar al cliente: un asesor fiscal de pymes y un arquitecto que proyecta un edificio no necesitan el mismo capital asegurado. Comprueba también si tu colegio, tu normativa o tus clientes (hay licitaciones y contratos que lo hacen) fijan un mínimo. El capital se expresa por siniestro y por año: si tienes varias reclamaciones en un ejercicio, el límite anual se reparte entre todas. En el comparador puedes tarificar con varios capitales y ver cuánto cambia la prima.
¿Qué datos necesito para calcular el precio de mi seguro de RC profesional?
La actividad exacta que ejerces (si son varias, todas), la facturación del último ejercicio o la prevista, si trabajas como autónomo o a través de una sociedad, cuántos profesionales y empleados hay, el capital que quieres por siniestro y por año, la franquicia que aceptas y la retroactividad que necesitas. Si ya tienes seguro, ten a mano la póliza para copiar su fecha de retroactividad y el historial de reclamaciones de los últimos años, porque las aseguradoras lo preguntan. Con esos datos el comparador devuelve las ofertas de las compañías que aceptan tu profesión en unos minutos.
Ver todas las preguntas sobre Seguros de responsabilidad civil profesional
Conceptos relacionados
Por qué rastrear tu seguro con nosotros
Del Grupo Seguros Generales
Rastreador Seguros es una marca registrada del Grupo Seguros Generales, especializado en comparar seguros online.
Online desde 2008
Comparamos seguros en internet desde 2008, con atención por teléfono y WhatsApp.
78 aseguradoras
Comparamos precios y coberturas entre las 78 aseguradoras y servicios de nuestro catálogo, según el ramo.
Asesoramiento gratuito
Colaboramos con la correduría Proyectos y Seguros (DGSFP J0067). El servicio no tiene coste para ti.
¿Rastreamos tu seguro de responsabilidad civil profesional para Ópticos optometristas?
Compara precios y coberturas o pide que te llamemos. Sin coste y sin compromiso.